
ŞÜPHELİ ALACAK, DEĞERSİZ ALACAK VEDAVA/İCRA YOLUNA BAŞVURMADAN KARŞILIK

1. Konunun Özeti
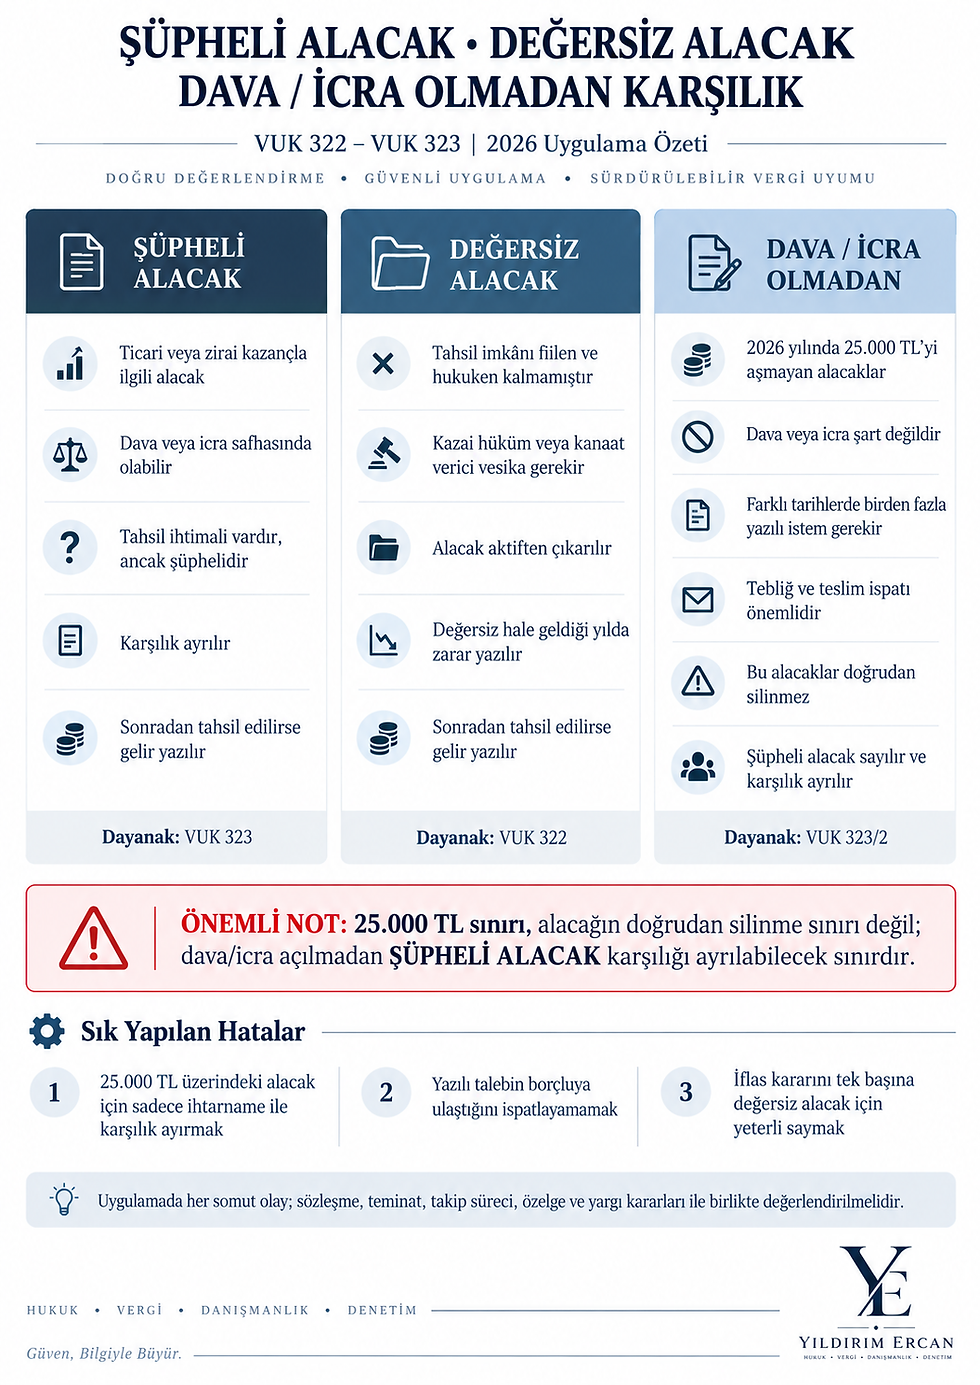
EN KRİTİK AYRIM VUK 323/2 kapsamında 2026 yılında 25.000 TL'yi aşmayan ve birden fazla kez yazılı olarak istenmesine rağmen ödenmeyen alacaklar, dava veya icra takibi başlatılmadan ŞÜPHELİ ALACAK sayılabilir. Bu alacaklar doğrudan 'değersiz alacak' olarak aktiften silinmez; karşılık ayrılır. |
Kriter | Şüpheli Alacak | Değersiz Alacak | ≤ 25.000 TL Küçük Alacak |
Yasal dayanak | VUK 323 | VUK 322 | VUK 323/2 |
Tahsil ihtimali | Şüpheli, devam ediyor | Objektif olarak sona ermiş | Şüpheli |
Dava/icra | Kural olarak gerekir | Mutlak şart değildir | Gerekmez |
Temel belge | Dava/İcra dosyası | Kazai hüküm veya kanaat verici vesika | Birden fazla yazılı istem + tebliğ ispatı |
2026 parasal sınır | Yok | Yok | 25.000 TL'yi aşmayan |
Muhasebe sonucu | Karşılık ayrılır | Aktiften kesin çıkarılır | Karşılık ayrılır |
Sonradan tahsil | Gelir yazılır | Gelir yazılır | Gelir yazılır |
2. Yasal Çerçeve: VUK 322 ve 323
2.1. VUK 323 – Şüpheli alacaklar
VUK 323 uyarınca, ticari ve zirai kazancın elde edilmesi ve idamesi ile ilgili olmak şartıyla; dava veya icra safhasında bulunan alacaklar ile yapılan protestoya veya yazı ile bir defadan fazla istenilmesine rağmen borçlu tarafından ödenmeyen ve ilgili yıl için belirlenen parasal sınırı aşmayan alacaklar şüpheli alacak sayılır.
· Karşılık ihtiyaridir; ancak ayrıldığı hesap döneminin doğru seçilmesi önem taşır.
· Karşılığın hangi alacağa ait olduğu hesaplarda gösterilmelidir.
· Teminatlı alacaklarda karşılık yalnız teminattan geri kalan kısım için ayrılır.
· Sonradan tahsil edilen tutar tahsil edildiği dönemin gelirine alınır.
2.2. VUK 322 – Değersiz alacaklar
VUK 322'ye göre kazai bir hükme veya kanaat verici bir vesikaya göre tahsiline artık imkân kalmayan alacaklar değersiz alacaktır. Bu alacaklar, değersiz hale geldikleri tarihte tasarruf değerlerini kaybeder ve mukayyet kıymetleriyle zarar yazılarak aktiften çıkarılır.
ŞÜPHELİ ≠ DEĞERSİZ Şüpheli alacakta hukuki alacak hakkı ve tahsil ihtimali devam eder; değersiz alacakta ise tahsil kabiliyeti objektif ve belgelendirilebilir biçimde ortadan kalkmıştır. |
3. Şüpheli Alacak Karşılığı – Şartlar ve Zamanlama
3.1. Ticari/zirai kazançla ilgililik
Alacağın işletmenin ticari veya zirai faaliyetiyle doğrudan bağlantısı bulunmalıdır. Mal ve hizmet satışlarından doğan cari hesap alacakları tipik örnektir. İdare, ticari faaliyetin devamı amacıyla verilen sipariş avanslarının da VUK 323 şartlarını taşıması halinde karşılığa konu olabileceğini kabul etmektedir.
Kaynak: GİB özelgesi: sipariş avanslarının, ticari faaliyetin devamı için verilmiş olması ve VUK 323 şartlarını taşıması halinde şüpheli alacak karşılığına konu olabileceği. — https://gib.gov.tr/mevzuat/kanun/434/ozelge/27081
3.2. Dava veya icra safhası
· Mahkemeye dava dilekçesinin veya icra merciine takip talebinin verilmiş olması gerekir.
· Şekli başvuru tek başına yeterli görülmemekte; başvurunun ciddiyetle takip edilmesi aranmaktadır.
· Sadece avukata dosya teslimi, ihtarname gönderilmesi veya borçluyla görüşme yapılması büyük tutarlı alacaklarda VUK 323/1 için yeterli değildir.
· Yurt dışı alacaklarda borçlunun mukim olduğu ülke hukukuna uygun dava veya icra süreci kabul edilebilir.
Kaynak: GİB özelgesi: dava/icra başvurularının ciddiyetle takip edilmesi ve karşılığın takip başlatılan yılda ayrılması gerektiği. — https://gib.gov.tr/mevzuat/kanun/434/ozelge/27112
3.3. Karşılığın ayrılacağı dönem
İdarenin yerleşik yaklaşımı ile Danıştay Vergi Dava Daireleri Kurulu'nun E:2006/291, K:2006/334 sayılı kararı, karşılığın alacağın şüpheli hale geldiği hesap döneminde ayrılması yönündedir. Geçmişte farklı daire kararları bulunsa da vergi riski yönetimi açısından karşılığın şüpheli hale gelinen yılda ayrılması en güvenli uygulamadır.
UYGULAMA POLİTİKASI İcra/dava 2026 yılında başlamışsa karşılığı 2026 hesaplarında ayırın. Sonraki döneme bırakmak, İdarenin yaklaşımı nedeniyle eleştiri riski yaratır. |
4. 2026'da Dava/İcra Açmadan Karşılık: 25.000 TL Sınırı
7338 sayılı Kanunla VUK 323'teki 'dava ve icra takibine değmeyecek derecede küçük alacak' ifadesi objektif parasal sınıra dönüştürülmüştür. VUK Genel Tebliği Sıra No. 588 uyarınca 2026 yılı sınırı 25.000 TL'dir.
Şart | 2026 uygulaması |
Alacağın tutarı | 25.000 TL'yi aşmamalı |
Talep sayısı | Bir defadan fazla |
Talep zamanı | Farklı günlerde |
Şekil | Yazılı/protesto; üçüncü kişilere karşı ispatlanabilir |
Tebliğ | Borçluya veya hukuken teslim alabilecek kişiye ulaşmalı |
Belge saklama | Tebliğin kime ve hangi tarihte yapıldığını gösteren evrak muhafaza edilmeli |
Muhasebe | Şüpheli alacak hesabına aktarım + karşılık; doğrudan silme yok |
4.1. Yazılı istem nasıl tevsik edilmeli?
GİB'in 13.02.2023 tarihli özelgesindeki yaklaşım uyarınca, yazının farklı günlerde birden fazla kez muhataba ulaşması, borçluya veya hukuken teslim alabilecek kişiye tebliğ edilmesi ve bu durumun ispatlanabilmesi gerekir.
· Noter ihtarı: yüksek ispat gücü.
· İadeli taahhütlü posta: teslim tarihi ve muhatabın tevsiki açısından uygun.
· Özel kargo: posta mevzuatına uygunluk ve teslim evrakının saklanması şartıyla kullanılabilir.
· KEP: teslim ve içerik doğrulamasının güçlü olması nedeniyle pratikte uygun bir ispat aracıdır; somut belge düzeni muhafaza edilmelidir.
· Sıradan e-posta/SMS: yalnız bunlara dayanılması vergi incelemesinde ispat tartışması yaratabilir.
Kaynak: GİB özelgesi, yazılı istemin farklı günlerde birden fazla kez ulaşması ve tebliğin ispatı. — https://gib.gov.tr/mevzuat/kanun/434/ozelge/27061
4.2. Tutar örnekleri
Alacak | Dava/icra | Yazılı istem | Sonuç |
18.000 TL | Yok | 2 ayrı tarihte, tevsikli | Karşılık mümkün |
25.000 TL | Yok | 2 ayrı tarihte, tevsikli | Karşılık mümkün |
25.001 TL | Yok | 2 ihtar | VUK 323/2 yetmez; dava/icra gerekir |
125.000 TL | Var | - | VUK 323/1 kapsamında karşılık değerlendirilebilir |
15.000 TL | Yok | Sadece telefon | Yetersiz / yüksek risk |
PARÇALAMA RİSKİ 25.000 TL sınırını aşan tek bir hukuki alacağın yapay biçimde bölünerek 25.000 TL'lik parçalar halinde VUK 323/2 kapsamına sokulması, işlemin gerçek mahiyeti ve muvazaa yönünden ciddi vergi inceleme riski taşır. |
5. Değersiz Alacak – Kazai Hüküm ve Kanaat Verici Vesika
5.1. Kazai hüküm
Kazai hüküm, alacağın tahsili için hukuk yollarına başvurulması ve sürecin sonunda tahsil edilemeyeceğinin yargı kararıyla ortaya çıkmasıdır. Her dava kararı otomatik olarak VUK 322 sonucu doğurmaz; kararın alacağın tahsil kabiliyetini ortadan kaldıran nitelikte olması gerekir.
5.2. Kanaat verici vesika
Kanunda örnekler tek tek sayılmamıştır. İdari görüşler ve yargı kararlarında aşağıdaki belgeler kanaat verici vesika olarak kabul edilebilecek örnekler arasında gösterilmektedir:
Belge/olay | Genel değerlendirme |
Borçlunun malvarlığı bırakmadan ölümü + mirasın reddi | Güçlü kanaat verici vesika |
Gaiplik kararı + mirasın reddi | Uygun olabilir |
Alacak davasının borçlu lehine kesinleşmesi | Uygun |
Mahkeme huzurunda alacaktan vazgeçme | Somut olaya göre uygun |
Konkordato anlaşmasıyla vazgeçilen bölüm | Uygun olabilir |
Dolandırıcılık mahkûmiyeti + malvarlığının bulunmadığını gösteren resmi belgeler | Uygun |
İcra dosyasının belirli koşullarla sonuçsuz kapanması | Somut olaya göre |
Gerçek ekonomik/hukuki nedene dayalı karşılıklı protokol | Danıştay kararlarında kabul örneği var |
Tek taraflı yönetim kararı veya tek taraflı feragat | Tek başına yeterli değil |
Kaynak: GİB özelgesi, kanaat verici vesika örnekleri ve tek taraflı vazgeçmenin yetersizliği. — https://gib.gov.tr/mevzuat/kanun/434/ozelge/27081
5.3. Değersiz hale geldiği yıl
Değersiz alacak, bu niteliği kazandığı yıl zarar yazılmalıdır. Önceki veya sonraki yıllara keyfi aktarım dönemsellik ve VUK 322 bakımından risklidir.
6. İflas, Konkordato, Tasfiye ve Aciz Halleri
6.1. 2026 tarihli kritik GİB görüşü: iflas
13.03.2026 TARİHLİ ÖZELGE Ankara Defterdarlığının E-27575268-105[2025-1808]-161290 sayılı özelgesine göre, borçlu hakkında iflas kararı verilmiş ve karar kesinleşmiş olsa dahi bu durum tek başına alacağın değersiz alacak olarak kaydı için yeterli değildir. Tasfiye sonunda tahsil kabiliyetinin olmadığı anlaşılan bakiye, mahkemenin iflasın kapanmasına ilişkin kararı veya iflas idaresi/dairesinden alınacak belgelerle tevsik edildiği yılda VUK 322 kapsamında değerlendirilebilir. |
Kaynak: GİB Mevzuat Arama – Tahsil Edilemeyen Alacakların Değersiz Alacak Olarak Kaydı Hk., 13.03.2026, E-27575268-105[2025-1808]-161290. — https://gib.gov.tr/mevzuat/arama?kanun-turu=ozelge&ktype=99&tur=vergi-mevzuati
6.2. Konkordato
· Geçici veya kesin mühlet kararı alacağı otomatik olarak değersiz hale getirmez.
· Alacak, koşullara göre şüpheli alacak niteliği kazanabilir.
· Tasdik edilen konkordato sonucunda hukuken vazgeçilen/tahsil edilemeyecek kısım VUK 322 kapsamında değerlendirilebilir.
· Borçlu tarafında VUK 324 'vazgeçilen alacaklar' hükümleri ayrıca dikkate alınmalıdır.
6.3. Aciz vesikası ve sonuçsuz icra
Aciz belgesi, haciz ve satış sonucunda alacağın tahsil edilemediğini gösteren güçlü bir belgedir. Ancak belgenin türü, geçiciliği/kesinliği ve alacağın hukuken devam edip etmediği somut olayda ayrıca değerlendirilmelidir.
7. KDV Boyutu – KDVK 29/4 ve Şüpheli Alacak KDV'si
7.1. Şüpheli alacak karşılığında KDV
Alacağın ilgili dönemde gelir kaydedilmiş ve hesaplanan KDV beyan edilmiş olması koşullarıyla, alacağın KDV dahil tutarı üzerinden şüpheli alacak karşılığı ayrılması idari uygulamada kabul edilmektedir. Her olayda KDV'nin daha önce beyan edilmiş olduğu tevsik edilmelidir.
7.2. Değersiz alacakta KDV indirimi
KDV Kanunu md. 29/4 uyarınca VUK 322'ye göre değersiz hale gelen alacaklara ilişkin hesaplanıp beyan edilen KDV, alacağın zarar yazıldığı vergilendirme döneminde indirim konusu yapılabilir.
MÜKERRER AVANTAJ YOK KDV tutarı daha önce VUK 323 kapsamında şüpheli alacak karşılığı ayrılarak gelir/kurumlar vergisi matrahında gider yazılmışsa, aynı KDV'nin KDVK 29/4 kapsamında indirilebilmesi için söz konusu tutarın gelir/kurumlar vergisi matrahında gelir olarak dikkate alınması gerekir. |
Kaynak: GİB özelgesi ve KDVK 29/4 açıklaması. — https://gib.gov.tr/mevzuat/kanun/434/ozelge/27068
8. Teminatlı/Kefilli Alacaklar, Yurt Dışı Alacaklar ve Avanslar
8.1. Teminatlı alacak
VUK 323'e göre teminatlı alacaklarda karşılık, teminattan geri kalan tutarla sınırlıdır. Teminatın gerçek tahsil kabiliyeti, hukuki sırası, üzerinde başka haciz/rehin bulunup bulunmadığı ve güncel değeri değerlendirilmelidir.
8.2. Kefalet
Danıştay Dördüncü Dairesinin E:2002/4579, K:2004/355 sayılı kararında, icra safhasında bulunan kefilli alacakların sırf şahsi kefalet nedeniyle teminatlı alacak sayılmayacağı ve şüpheli alacak karşılığı ayrılabileceği kabul edilmiştir.
Kaynak: Danıştay 4. Daire, E:2002/4579, K:2004/355. — https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/2022-10-10-10-04-7991510.pdf
8.3. Yurt dışı alacak
Alacağın yurt içi veya yurt dışından olması VUK 323 uygulaması bakımından tek başına belirleyici değildir. Borçlunun bulunduğu ülke hukukuna göre geçerli dava/icra veya eşdeğer takip sürecinin başlatılması ve belgelenmesi önemlidir.
Kaynak: Danıştay 4. Daire, E:2004/532, K:2004/2094 – yurt dışındaki borçluya karşı dava. — https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/20_05_2019_043108.pdf
8.4. Avanslar
Sipariş avansları doğrudan satış hasılatı niteliğinde olmasa da ticari faaliyetin devamı için verilmişse ve VUK 323 koşulları gerçekleşmişse, idari görüşte karşılık ayrılabileceği kabul edilmektedir. Tek taraflı vazgeçmeyle 'değersiz alacak' yaratılması ise kabul edilmemektedir.
9. Danıştay Kararları Özeti
Karar | Konu | İlke / Sonuç |
VDDK E:2006/291 K:2006/334 | Karşılığın dönemi | Şüpheli hale gelinen yılda karşılık ayrılması gerektiği yönündeki yaklaşım. |
4. Daire E:2004/532 K:2004/2094 | Yurt dışı alacak | Yurt dışında mukim borçluya karşı ilgili ülke mahkemesinde dava açılması halinde şüpheli alacak karşılığı kabul edilebilir. |
4. Daire E:2002/4579 K:2004/355 | Kefilli alacak | Şahsi kefalet, her durumda VUK 323 anlamında teminat sayılmaz; icra safhasındaki alacak için karşılık mümkün olabilir. |
4. Daire E:2005/657 K:2006/1263 | Protokol / değersiz alacak | Somut olayda karşılıklı feragat/protokol, alacağın tahsilinin imkânsızlığını gösteren kanaat verici vesika olarak değerlendirilmiştir. |
Kaynak: Danıştay VDDK E:2006/291, K:2006/334. — https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/20_05_2019_043000.pdf
Kaynak: Danıştay 4. Daire E:2005/657, K:2006/1263. — https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/20_05_2019_042927.pdf
Not: Yargı kararlarının sonuçları somut olayın belge yapısına ve uyuşmazlığın dönemine bağlıdır. Kararların güncel mevzuatla birlikte değerlendirilmesi gerekir.
10. Gelir İdaresi Özelgeleri Özeti
Tarih / Özelge | Konu | Uygulama sonucu |
13.03.2026E-27575268-105[2025-1808]-161290 | İflas ve değersiz alacak | İflas kararı tek başına yeterli değil; tasfiye sonunda tahsil kabiliyetinin kalmadığı iflasın kapanma kararı/iflas idaresi belgesiyle tevsik edilmeli. |
13.02.2023E-62030549-125[6-2020/409]-199749 | Küçük alacaklarda yazılı istem | Birden fazla yazılı istem farklı günlerde muhataba ulaşmalı; tebliğ tarihi ve kişi ispatlanmalı. |
GİB Özelge 27112 | Karşılığın dönemi / takip | Dava veya icra başvurusu ciddiyetle takip edilmeli; karşılık takip başlatılan yılda ayrılmalı. |
GİB Özelge 27081 | Avans / kanaat verici vesika | Ticari amaçlı sipariş avansı VUK 323 şartlarında karşılığa konu olabilir; tek taraflı vazgeçme VUK 322 için yeterli değil. |
GİB Özelge 27068 | Değersiz alacakta KDV | VUK 322 değersiz alacağa ait hesaplanan KDV zarar yazılan dönemde indirilebilir; daha önce gider yazılan KDV için gelir düzeltmesi gerekir. |
Özelgeler yalnızca muhatabı bakımından VUK 413/369 çerçevesinde koruma sağlar; ancak İdarenin güncel uygulama yaklaşımını göstermesi bakımından önemlidir.
11. Muhasebe Kayıtları ve Vergi Beyanı
11.1. Şüpheli alacağa aktarma
128 ŞÜPHELİ TİCARİ ALACAKLAR XXX 120 ALICILAR XXX |
11.2. Karşılık ayırma
654 KARŞILIK GİDERLERİ XXX 129 ŞÜPHELİ TİCARİ ALACAKLAR KARŞILIĞI XXX |
11.3. Sonradan tahsil
102 BANKALAR / 100 KASA XXX 128 ŞÜPHELİ TİCARİ ALACAKLAR XXX129 ŞÜPHELİ TİCARİ ALACAKLAR KARŞILIĞI XXX 644 KONUSU KALMAYAN KARŞILIKLAR XXX |
11.4. Değersiz hale gelme
Alacak daha önce karşılık ayrılmış şüpheli alacak ise, karşılık ve alacak hesapları kapatılır. Alacak doğrudan VUK 322 kapsamında değersiz hale gelmişse, mukayyet değer zarar kaydedilerek aktiften çıkarılır. Hesap planı ve şirket politikası somut kayıt yapısına göre uyarlanmalıdır.
11.5. KKEG kontrolü
VUK 322 veya 323 şartları oluşmadan muhasebede giderleştirilen alacaklar, kurumlar vergisi matrahında kanunen kabul edilmeyen gider niteliğine dönüşebilir. Bu nedenle muhasebe kaydı ile vergi matrahı etkisi ayrı kontrol edilmelidir.
12. Uygulama Örnekleri
Örnek 1 – 22.000 TL küçük alacak
Alacak 2026 yılında vadesinde ödenmemiş; borçluya 10 Ekim ve 28 Ekim tarihlerinde teslimi ispatlı iki ayrı yazılı ödeme talebi gönderilmiştir. Dava/icra açılmamıştır.
Vergisel sonuç VUK 323/2 şartları sağlanıyorsa 2026 yılında şüpheli alacak karşılığı ayrılabilir. Alacak doğrudan aktiften silinmez. |
Örnek 2 – 80.000 TL alacak, sadece iki ihtar
İki noter ihtarı gönderilmiş ancak dava veya icra açılmamıştır.
Vergisel sonuç 2026'da 25.000 TL sınırı aşıldığından VUK 323/2 yeterli değildir. Karşılık için dava/icra safhasına geçilmelidir. |
Örnek 3 – 1.500.000 TL icra alacağı
İcra takibi 15 Aralık 2026'da başlatılmış ve dosya aktif şekilde takip edilmektedir.
Vergisel sonuç 2026 hesaplarında VUK 323 karşılığı değerlendirilebilir. 2027'ye bırakılması İdare görüşü karşısında risklidir. |
Örnek 4 – Kesinleşmiş iflas
Borçlu hakkında kesinleşmiş iflas kararı var; ancak iflas kapanmamış ve tahsil edilemeyecek bakiye resmi belgeyle kesinleşmemiştir.
Vergisel sonuç 13.03.2026 tarihli GİB özelgesi ışığında doğrudan değersiz alacak kaydı risklidir. Şüpheli alacak/iflas süreci ayrıca değerlendirilir. |
Örnek 5 – Yurt dışı müşteri
Almanya'daki müşteri hakkında Alman hukukuna göre alacak davası açılmış ve dosya aktif takip edilmektedir.
Vergisel sonuç Yurt dışı olması engel değildir; VUK 323 açısından takip ve belgeler yeterliyse karşılık değerlendirilebilir. |
Örnek 6 – Yönetim kurulu kararıyla silme
Şirket yönetimi 400.000 TL alacağın ekonomik olmadığı gerekçesiyle silinmesine karar vermiştir; dışsal belge yoktur.
Vergisel sonuç Tek başına yönetim kararı VUK 322 için yeterli değildir; gider yazılması vergi riski taşır. |
13. Vergi İncelemesi Risk Kontrolü
Riskli işlem | Risk seviyesi | Muhtemel eleştiri | Önerilen kontrol |
25.000 TL üzeri alacağı dava/icra olmadan karşılığa almak | Yüksek | VUK 323 şartı yok | Takip başlat; dosya no ve işlem belgelerini sakla |
25.000 TL altını doğrudan silmek | Yüksek | VUK 322 şartı yok; yanlış sınıflama | 128/129 karşılık yöntemi |
Yazılı istemin teslimini kanıtlayamamak | Yüksek | İspat yetersizliği | Tebliğ/teslim evrakı |
Karşılığı sonraki yılda ilk kez ayırmak | Orta-Yüksek | Dönemsellik/İdare yaklaşımı | Şüpheli hale geldiği yılda kayıt |
İflas kararını tek başına değersiz saymak | Yüksek | 13.03.2026 özelgesine aykırı | Kapanma/tasfiye belgeleri |
Teminatlı kısmın tamamına karşılık | Yüksek | VUK 323 teminat sınırı | Teminat değeri ve kalan risk hesabı |
Tek taraflı alacak silme protokolü | Yüksek | Kanaat verici vesika yok | Objektif dışsal belge / ekonomik gerekçe |
KDV'yi hem gider hem indirim olarak bırakmak | Yüksek | Mükerrer vergi avantajı | KDVK 29/4 gelir düzeltmesi kontrolü |
İlişkili kişiden alacağı kolayca silmek | Yüksek | Transfer fiyatlandırması/örtülü kazanç riski | Emsallik, ticari gerekçe, takip standardı |
14. Dönem Sonu Kontrol Listesi ve Dosyalama Standardı
14.1. Her alacak için çalışma kağıdı
· Borçlu unvanı/VKN-TCKN ve cari hesap ekstresi
· Fatura/sözleşme/teslim veya hizmet belgeleri
· Vade tarihi ve yaşlandırma
· Alacağın ticari faaliyetle ilişkisini gösteren açıklama
· Teminat, kefalet, rehin, ipotek ve tahsil kabiliyeti
· Birinci ve ikinci yazılı talep / noter / posta / KEP belgeleri
· Dava veya icra dosya numarası, açılış tarihi, güncel safha
· Avukat teyit yazısı veya hukuk birimi değerlendirmesi
· İflas/konkordato/tasfiye kararları ve resmi belgeler
· VUK 322/323 sınıflandırma kararı ve muhasebe fişi
· KDV'nin önceki dönemde beyan edildiğine ilişkin kontrol
· Sonradan tahsilat takibi ve karşılığın kapatılması
14.2. Yıl sonu yaşlandırma tablosu
Cari | Fatura/Vade | Bakiye | Teminat | 1. İstem | 2. İstem | Dava/İcra | VUK Statüsü | Karşılık |
Örnek A | 01.06.2026 / 01.07.2026 | 22.000 | Yok | 10.10 | 28.10 | Yok | 323/2 | 22.000 |
Örnek B | 15.03.2026 / 15.04.2026 | 480.000 | Yok | - | - | İcra 20.12 | 323/1 | 480.000 |
Örnek C | 2024 | 750.000 | Yok | - | - | İflas | 322? | Belgeye bağlı |
15. Sonuç ve Önerilen Uygulama Politikası
Alacak türü | Önerilen süreç |
2026'da ≤ 25.000 TL | Farklı günlerde en az iki yazılı/tasdiklenebilir talep → teslim ispatı → 128/129 → karşılık |
2026'da > 25.000 TL | Dava veya icra başlat → ciddi takip → aynı hesap döneminde karşılık |
Değersiz alacak | Kazai hüküm veya güçlü kanaat verici vesika → değersiz hale geldiği yılda aktiften çıkar |
İflas | İflas kararı tek başına 322 için yeterli kabul edilmemeli → tasfiye ve kapanma/tahsil imkânsızlığı belgesi |
KDV | Şüpheli alacak ve değersiz alacak KDV etkilerini ayrı izleyip KDVK 29/4 mükerrer avantaj kontrolü yap |
KISA SONUÇ 25.000 TL sınırı 'alacağın silinme sınırı' değildir. 2026 yılında bu tutarı aşmayan küçük alacaklarda dava/icra zorunluluğunu kaldıran, fakat birden fazla yazılı istem ve tevsik şartını koruyan VUK 323/2 sınırıdır. Değersiz alacak ise VUK 322'deki çok daha ağır 'tahsil imkânsızlığı' şartına bağlıdır. |
Ek-1: Küçük Alacaklar İçin Yazılı Tahsilat Talebi Örneği
Aşağıdaki metin örnek olup şirket, alacak, sözleşme ve tebligat yöntemine göre uyarlanmalıdır.
1. TALEP – ÖRNEK METİN Sayın Yetkili,Şirketimiz kayıtlarında, tarafınıza düzenlenen [fatura no/tarih] numaralı belge kapsamında vadesi [tarih] olan [tutar] TL tutarında ödenmemiş borç bakiyesi bulunmaktadır.Söz konusu borcun işbu yazının tarafınıza ulaşmasından itibaren [x] gün içinde şirketimizin [banka bilgileri] hesabına ödenmesini rica ederiz.Ödeme yapılmış ise dekontun tarafımıza iletilmesini; bakiye konusunda itirazınız bulunuyorsa aynı süre içinde yazılı olarak bildirilmesini rica ederiz.İşbu yazı, alacağın tahsiline yönelik yazılı talep niteliğindedir. |
2. TALEP – ÖRNEK METİN Sayın Yetkili,Daha önce [ilk yazı tarihi] tarihinde tarafınıza ulaştırılan ödeme talebimize rağmen, [fatura no/tarih] kaynaklı [tutar] TL borç bakiyesinin halen ödenmediği görülmektedir.Söz konusu tutarın işbu ikinci yazılı talebin tarafınıza ulaşmasından itibaren [x] gün içinde ödenmesini talep ederiz. Ödeme yapılmaması halinde şirketimizin yasal ve vergisel hakları saklıdır.İşbu yazı, alacağın tahsiline yönelik ikinci yazılı talep niteliğindedir. |
Ek-2: Şüpheli/Değersiz Alacak Çalışma Kağıdı Şablonu
Kontrol alanı | Bilgi / Evrak | Sonuç |
Borçlu | Unvan, VKN/TCKN, adres | |
Alacağın kaynağı | Fatura, sözleşme, sipariş, hizmet | |
Tutar | Anapara + KDV + diğer | |
Vade | Tarih | |
Teminat | Türü, tutarı, güncel değeri | |
1. yazılı istem | Tarih, yöntem, teslim belgesi | |
2. yazılı istem | Tarih, yöntem, teslim belgesi | |
Dava/icra | Dosya no, tarih, safha | |
İflas/konkordato | Karar/belge | |
VUK sınıflaması | 322 / 323/1 / 323/2 / kapsam dışı | |
Karşılık oranı/tutarı | Hesaplama | |
KDV kontrolü | Daha önce beyan edildi mi? 29/4 etkisi? | |
Muhasebe fişi | Belge no / tarih | |
Vergi dosyası onayı | Sorumlu / tarih |
Ek-3: Kaynakça
1. 213 sayılı Vergi Usul Kanunu, md. 322 ve 323.https://www.mevzuat.gov.tr/
2. Vergi Usul Kanunu Genel Tebliği (Sıra No: 588) – 2026 had ve tutarları; VUK 323: 25.000 TL.https://cdn.gib.gov.tr/api/gibportal-file/file/getFile?objectKey=MEVZUAT_TEBLIGLER%2FUNIVERSAL%2F2025%2F213_Teblig588.pdf
3. 3065 sayılı Katma Değer Vergisi Kanunu md. 29/4 ve KDV Genel Uygulama Tebliği.https://www.gib.gov.tr/
4. GİB Özelge – 13.03.2026, E-27575268-105[2025-1808]-161290, Tahsil edilemeyen alacakların değersiz alacak olarak kaydı.https://gib.gov.tr/mevzuat/arama?kanun-turu=ozelge&ktype=99&tur=vergi-mevzuati
5. GİB Özelge – küçük alacaklarda birden fazla yazılı istem ve tebliğ şartı.https://gib.gov.tr/mevzuat/kanun/434/ozelge/27061
6. GİB Özelge – şüpheli alacak karşılığının dönemi ve ciddi takip.https://gib.gov.tr/mevzuat/kanun/434/ozelge/27112
7. GİB Özelge – avanslar ve kanaat verici vesika.https://gib.gov.tr/mevzuat/kanun/434/ozelge/27081
8. GİB Özelge – değersiz alacak ve KDVK 29/4.https://gib.gov.tr/mevzuat/kanun/434/ozelge/27068
9. Danıştay VDDK, E:2006/291, K:2006/334.https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/20_05_2019_043000.pdf
10. Danıştay 4. Daire, E:2004/532, K:2004/2094.https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/20_05_2019_043108.pdf
11. Danıştay 4. Daire, E:2002/4579, K:2004/355.https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/2022-10-10-10-04-7991510.pdf
12. Danıştay 4. Daire, E:2005/657, K:2006/1263.https://www.danistay.gov.tr/assets/pdf/yayinlar/dergi/20_05_2019_042927.pdf
HUKUKİ/VERGİSEL KULLANIM NOTU Bu çalışma genel nitelikli teknik değerlendirmedir. Özelgeler yalnız muhatabı için bağlayıcı koruma sağlar; yargı kararları somut olay koşullarına göre değerlendirilmelidir. İşlem tesisinden önce güncel mevzuat, dosya belgeleri ve hukuki takip safhası birlikte kontrol edilmelidir. |
Hazırlayan: SMMM Yıldırım ERCAN
Yorumlar