
Temlikname, Hesap Netleştirme / Mahsuplaşma İşlemlerinin Hukuki ve Vergisel Değerlendirmesi


YURTİÇİ VE YURTDIŞI BORÇ–ALACAK NETLEŞTİRMESİ
Mahsuplaşma • Alacağın Devri (Temlik) • Çok Taraflı Netleştirme • Vergi ve Kambiyo Riskleri
1. Genel Özet
Borç–alacak netleştirmesi likiditeyi güçlendirebilir; ancak hukuki sona erme, kambiyo hesabının kapanması ve vergisel sonuçlar aynı şey değildir.
Özellikle ihracat bedelleri, yabancı krediler, üçüncü şahıslı mahsuplar, ilişkili kişiler ve gerçek kişilerle işlemler işlem bazında incelenmelidir. Banka mutabakatı ve kaynak belgeler görülmeden mevzuata uygunluk varsayılmamalıdır.
2. Kavramlar ve hukuki gereklilikler
TBK 139–145: karşılıklı, aynı türden ve kural olarak muaccel borçlarda takas; üçüncü taraflar arasında doğrudan tek taraflı takas uygulanamaz.
TBK 183–194: alacağın devri; kural olarak yazılı şekil gerekir. Sözleşmesel devir yasağı, defiler, borçluya bildirim ve teminatlar incelenir. TBK 195–204: borcun üstlenilmesi ayrı bir hukuki mekanizmadır.
İbra, yenileme, tahsil için temlik, gerçek alacak satışı ve borç üstlenimi aynı muhasebesel veya vergisel sonuca sahip değildir.
Yapı | Avantaj | Risk / dikkat |
İkili takas | Hızlı ve düşük nakit ihtiyacı | Karşılıklılık, vade ve defiler |
Bedelli temlik | Likidite ve tahsil riskinin devri | Devir şekli, bedel, KDV/damga vergisi |
Üçlü netleştirme | Grup cari hesaplarını azaltır | Çok taraflı rıza, ibra ve gerçeklik |
Yurtdışı mahsup | Transfer maliyeti azalabilir | İhracat hesabı, kredi ve stopaj |
3. Mevzuat Dayanakları
6098 TBK: 132, 139–145, 183–204; 6102 TTK: 64, 88, 371, 376; 213 VUK: 3/B, 227, 258–280, 322–324.
5520 KVK: 6, 11–13, 30; 3065 KDVK: 1, 4, 6, 9, 10, 20, 24; 488 Damga Vergisi Kanunu: 1, 3, 4, 6, 10 ve (1) sayılı tablo; 492 Harçlar Kanunu.
1567 sayılı Kanun, 32 sayılı Karar, 2018-32/48 sayılı Tebliğ, TCMB İhracat Genelgesi ve Sermaye Hareketleri Genelgesi; TMS/TFRS ve BOBİ FRS finansal varlık yükümlülüklerin kayıttan çıkarılması ve net gösterimi.
Mevzuat | İlgili düzenlemeler | İncelenecek konu |
6098 sayılı TBK | 132, 139–145, 183–204 | Takas, ibra, temlik, borcun üstlenilmesi |
6102 sayılı TTK | 64, 88, 371, 376 ve ilgili hükümler | Ticari defterler, temsil, finansal yapı |
213 sayılı VUK | 3/B, 227, 229, 258–280, 323, 324 | İspat, belge düzeni, değerleme, kur farkı, vazgeçilen alacak |
5520 sayılı KVK | 6, 11, 12, 13, 30 | Kazanç tespiti, örtülü sermaye, transfer fiyatlandırması, dar mükellef stopajı |
3065 sayılı KDV Kanunu | 1, 4, 6, 9, 10, 20, 24, 30 | Teslim ve hizmetler, sorumlu sıfatıyla KDV, finansman ve kur farkları |
488 sayılı Damga Vergisi Kanunu | 1, 3, 4, 6, 10 ve (1) sayılı tablo | Temlik sözleşmesi ve mahsup protokolünün vergilendirilmesi |
492 sayılı Harçlar Kanunu | 38, 41, 46 ve (2) sayılı tarife | Noter işlemlerindeki harçlar |
1567 sayılı Kanun ve 32 sayılı Karar | Kambiyo ve sermaye hareketleri hükümleri | Yurtdışı borçlanma ve döviz hareketleri |
2018-32/48 sayılı Tebliğ | İhracat bedellerine ilişkin hükümler | İhracat bedeli, indirim ve mahsup |
TCMB İhracat Genelgesi | Özellikle 4, 20, 21, 23 | Bedel getirme, faktoring, bankaca mahsup ve hesap kapatma |
5549 sayılı Kanun | Kimlik tespiti ve şüpheli işlem yükümlülükleri | Finansal işlemlerin gerçekliği ve izlenebilirliği |
6361 sayılı Kanun | Faktoring ve finansman faaliyetleri | Ticari alacak devri ile düzenlemeye tabi finansman faaliyetlerinin ayrımı |
5411 sayılı Bankacılık Kanunu | İlgili bankacılık hükümleri | Bankacılık faaliyetleri ve banka aracılığı |
TMS/TFRS ve BOBİ FRS | Finansal araçlar ve sunum hükümleri | Alacağın kayıtlardan çıkarılması, borçların netleştirilmesi |
4. Kambiyo ve ihracat bedelleri
İhracat Genelgesi madde 21 çerçevesindeki indirim/mahsup işlemleri ilgili şartlarla aracı bankalar tarafından sonuçlandırılır. İhracat faturası ile ithalat borcunun defterde mahsup edilmesi ihracat hesabını tek başına kapatmaz.
Farklı taraflı işlemlerde kredi türü, ihracat bedelinin yurda getirilmesi, yetkili banka incelemesi, gümrük beyannamesi, süre ve işlem türüne özgü istisnalar ayrıca belgelenmelidir.
Yurtdışından kullanılan ticari/finansal kredilerde 32 sayılı Karar ve Sermaye Hareketleri Genelgesi kapsamında kredi türü, bildirim, banka aracılığı ve KKDF olasılığı kontrol edilir. Hizmet ihracatı bedelleriyle mal ihracatı bedelleri aynı rejimde değerlendirilmemelidir.
İşlem türlerine göre risk analizi
İşlem senaryosu | Risk düzeyi | Değerlendirme |
Aynı yurtdışı tarafla ithalat ve ihracat mahsuplaşması | Orta | Banka aracılığı, süreler ve gümrük belgeleri kontrol edilmelidir |
Farklı yurtdışı taraflarla üçlü mahsup | Yüksek | Özel hukuk işlemi ihracat hesabını kendiliğinden kapatmaz |
Yurtdışı ticari alacağın başka şirkete temliki | Orta–Yüksek | Tahsilatın kaynağı ve ihracat hesabına etkisi önemlidir |
Yurtdışı kredi borcunun ihracat alacağıyla kapatılması | Yüksek | Kredi ve ihracat mevzuatı ayrı ayrı incelenmelidir |
Yurtdışındaki ilişkili şirkete borç ve alacak mahsubu | Yüksek | Transfer fiyatlandırması, kur farkı ve kambiyo riski |
Hizmet ihracatı alacağının yurtdışı giderle mahsup edilmesi | Orta | Hizmet ihracatı bedellerinin serbest tasarruf durumu ve vergi koşulları incelenmelidir |
TCMB İhracat Genelgesi çerçevesinde kritik kontroller
Genelge'nin 21. maddesinde özellikle:
1. Mahsup talebinin ilgili bedel getirme veya tanınmış ek süreler içerisinde yapılması,
2. İthalat ve ihracatın ilgili gümrük beyannameleriyle belgelenmesi,
3. İthalat ve ihracat tarihleri arasındaki genel 180 günlük şartın ve özel istisnaların kontrolü,
4. Farklı döviz cinsleri kullanılması halinde ilgili çapraz kurların esas alınması,
5. Mahsup sonrasında kalan ihracat bedelinin mevzuata uygun şekilde kapatılması
önem taşır.
Örneğin aynı şirkete yapılan ihracat ile o şirketten yapılan ithalatın mahsubunda, aracı bankanın işlemi uygun bulup kayıtlarına alması gerekmektedir. Bankanın haberi olmaksızın sadece şirket muhasebelerinde netleştirme yapılması güvenli bir uygulama değildir.
Ayrıca Genelge'de dahilde işleme, belirli grup şirketi işlemleri, iştirak sermaye artırımları ve bazı finansman işlemleri için özel düzenlemeler bulunmaktadır.
Denetim açısından önerim: Mahsup öncesinde ilgili bankadan işlem bazında yazılı uygunluk ve belge listesi alınmalı; ihracat hesabının nasıl kapatılacağı netleştirilmeden nihai borç kapama kaydı yapılmamalıdır.
5. Vergisel yükümlülükler
Damga vergisi: 2026 yılında belli parayı içeren genel mukavelenameler, taahhütnameler ve temliknameler için (1) sayılı tablodaki oran binde 9,48'dir. Her belgenin hukuki niteliği, matrahı, istisnası ve yıllık tavanı ayrıca belirlenmelidir; tüm mutabakatlar otomatik olarak vergili veya vergisiz değildir.
KDV: yalnızca borç/alacağın kapatılması ayrı teslim veya hizmet doğurmaz. Buna karşılık faiz, komisyon, factoring/tahsil hizmeti, bedelli alacak devri ve ticari işlemlere bağlı kur farklarında ekonomik nitelik ve istisna/BSMV ayrımı incelenir.
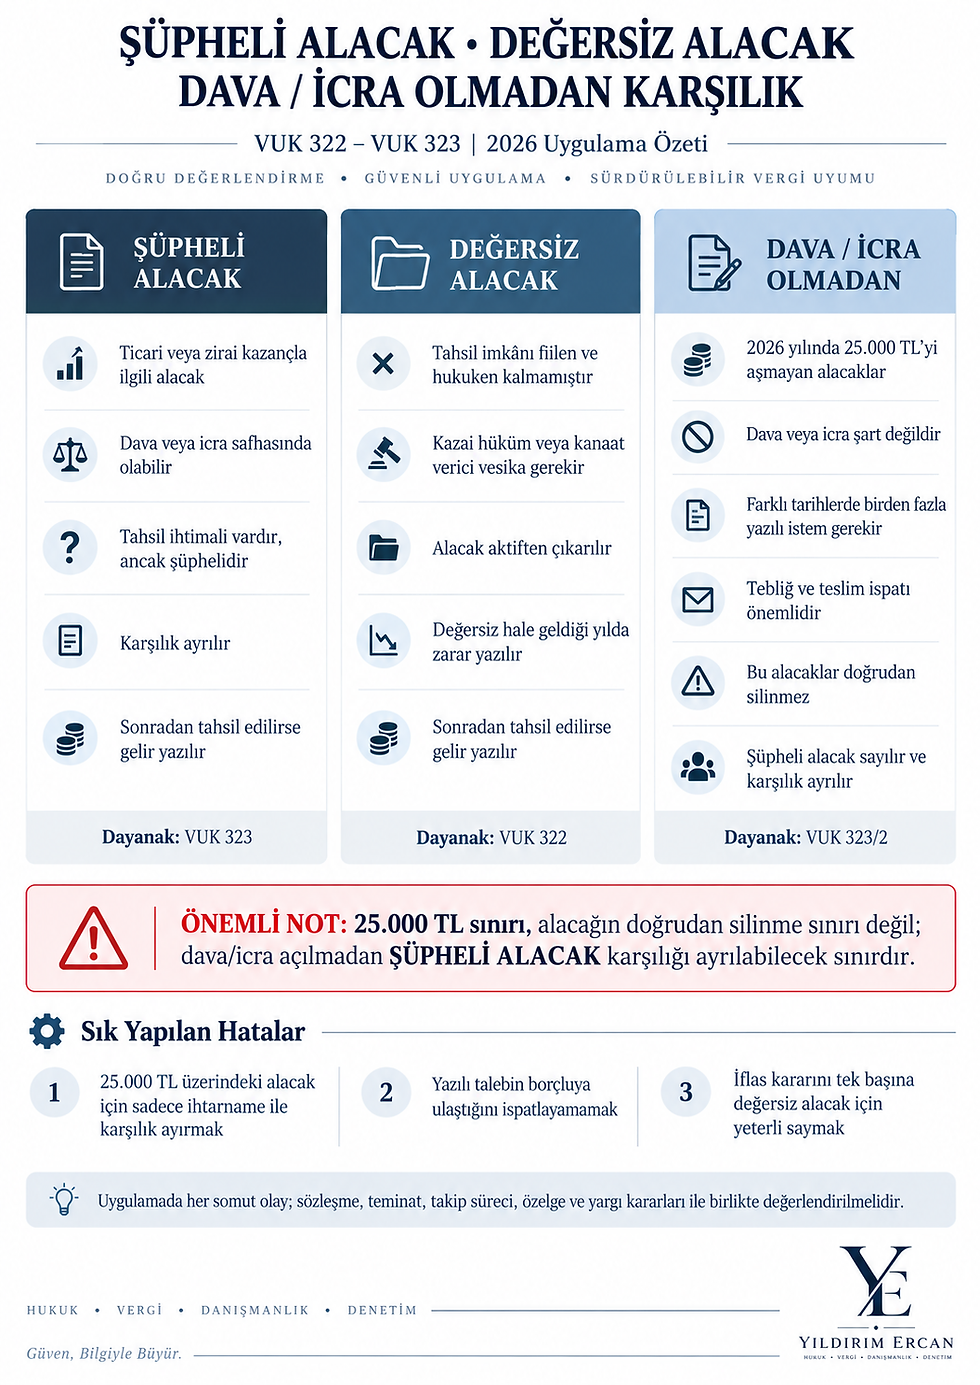
Kurumlar vergisi ve VUK: alacağın indirimli devri, borcun silinmesi, kur farkı, şüpheli/değersiz alacaklar ve ilişkili kişilere menfaat transferi; KVK 12–13 ile VUK 322–324 şartları uyarınca değerlendirilir.
Yurtdışı stopaj ve KDV2: nakit çıkışı olmadan 'hesaben ödeme' gerçekleşmesi mümkündür. Hizmet, faiz, lisans vb. gelir türleri, vergi anlaşması ve mukimlik belgesi üzerinden ayrı vergi analizi yapılır.
Noter harçları ve sözleşme masrafları; temlikin niteliğine ve belge düzenine göre belirlenir. 2026 damga vergisi üst sınırı her bir kağıt için 29.115.961,10 TL olarak yayımlanmıştır.
5.1. Damga vergisi
Temlik ve mahsup işlemlerinde doğabilecek en önemli doğrudan vergi maliyetlerinden biri damga vergisidir.
488 sayılı Damga Vergisi Kanunu kapsamında, düzenlenen kâğıdın içeriği ve hukuki niteliği esas alınır.
Belge türü | Damga vergisi değerlendirmesi |
Bedelli alacak temlik sözleşmesi | İçeriğine göre nispi damga vergisine tabi olabilir |
Borç ve alacak mahsup protokolü | Belgenin hukuki niteliğine ve içerdiği taahhütlere göre değerlendirilir |
Üç taraflı netleştirme protokolü | Birden fazla hukuki işlem veya taahhüt içermesi nedeniyle özel inceleme gerekir |
Bakiye mutabakat yazısı | Yalnızca mevcut durumu tespit ediyorsa farklı; yeni yükümlülük doğuruyorsa farklı değerlendirilir |
Noterde düzenlenen temlikname | Damga vergisine ek noter harcı ve masrafları doğabilir |
Yurtdışında imzalanan temlikname | Türkiye'de ibrazı, devir veya ciroya konu olması ya da hükümlerinden yararlanılması halinde Türk damga vergisi gündeme gelebilir |
GİB'in 09.04.2013 tarihli, 97895701-155[1-2013/23]-540 sayılı özelgesinde alacağın temliki sözleşmesinin damga vergisi ve noter harcı matrahına ilişkin değerlendirme yapılmıştır.
Risk: Birden fazla sözleşme veya temlikname hazırlanması, her belgenin ayrıca vergisel değerlendirmeye tabi tutulmasını gerektirebilir. Ancak sırf vergi yükünden kaçınmak için gerçekte borç doğuran bir işlemin yalnızca mutabakat belgesi gibi gösterilmesi doğru değildir.
5.2. Kurumlar vergisi
Konu | Vergisel sonuç |
Alacak ve borcun nominal tutarı üzerinden mahsup | Tek başına yeni bir kurum kazancı doğurmayabilir |
Dövizli alacak ve borçların kapatılması | Kur farkı kârı veya zararı oluşabilir |
Alacağın iskontolu temliki | Devir bedeli ile kayıtlı değer arasındaki farkın ticari ve vergisel niteliği değerlendirilir |
Borcun karşılıksız silinmesi | Borçlu nezdinde VUK 324 ve ilgili kazanç hükümleri gündeme gelebilir |
İlişkili şirketler arasında düşük bedelli devir | KVK 13 kapsamında transfer fiyatlandırması riski |
Grup şirketi lehine karşılıksız borç kapatma | Örtülü kazanç dağıtımı, örtülü sermaye veya ortaklarla işlemler yönünden risk |
Alacak ve borçların netleştirilmesi, geçmiş dönemlerde oluşmuş kurumlar vergisi matrahını veya vergiyi doğuran olayları kendiliğinden ortadan kaldırmaz.
Örneğin satış 2025 yılında gerçekleşmiş, mahsup 2026 yılında yapılmışsa, satış hasılatının yalnızca mahsup tarihinde gelir yazılması mümkün değildir.
5.3. Transfer fiyatlandırması ve örtülü sermaye
Yurtdışı ilişkili şirketlerle yapılan mahsuplarda yalnızca tutarın değil, işlemin ekonomik gerekçesinin de incelenmesi gerekir.
Kontrol edilmesi gereken başlıca konular şunlardır:
Devredilen alacağın nominal tutarı ve gerçek ekonomik değeri.
Alacağın vadesi, tahsil kabiliyeti ve borçlunun mali durumu.
Finansman kullanımı nedeniyle emsallere uygun faiz hesaplanıp hesaplanmadığı.
Bir şirketin başka bir grup şirketine karşılıksız finansman sağlayıp sağlamadığı.
Mahsup veya temlikin, normal şartlarda yapılması gereken faiz, komisyon ya da finansman giderini gizleyip gizlemediği.
Örtülü sermaye hükümlerinin uygulanmasına neden olabilecek bir borçlanma ilişkisinin bulunup bulunmadığı.
KVK 13 gereği ilişkili kişilerle yapılan işlemlerde emsallere uygunluk ilkesi gözetilmelidir. İlişkili şirketin alacağının iskontolu veya karşılıksız devri, şartlarına göre transfer fiyatlandırması incelemesine konu olabilir.
5.4. KDV yükümlülükleri
KDV açısından alacak tahsilatı, alacağın temliki ve finansman hizmeti aynı işlem değildir.
İşlem | KDV yönünden değerlendirme |
Normal ticari borç–alacak mahsubu | Tek başına ayrıca KDV doğurmaz |
Alacağın yalnızca tahsil amacıyla devredilmesi | İşlemin ekonomik niteliği incelenir |
Alacağın bedelli olarak satın alınması | Özellikle ticari alacak alım-satımı veya tahsil hizmeti niteliğinde KDV gündeme gelebilir |
Temlik nedeniyle alınan komisyon | Hizmetin niteliği ve ifa yeri itibarıyla KDV değerlendirilir |
Finansman hizmeti veya adat faizi | KDV/BSMV ayrımı ve finansmanın niteliği önemlidir |
Yurtdışından alınan hizmet | Türkiye'de faydalanma ve sorumlu sıfatıyla KDV yükümlülüğü araştırılır |
İhracat bedeli ile ithalat bedelinin mahsubu | İhracat ve ithalatın kendilerine ait KDV ve gümrük yükümlülüklerini ortadan kaldırmaz |
GİB'in 27.02.2017 tarihli özelgesinde, takipli alacakların yetkili finansal kuruluş statüsü dışında devralınması ve tahsiline ilişkin hizmet karşılığının KDV'ye tabi tutulması gerektiği değerlendirilmiştir. Bu görüş, bütün temlik işlemlerinin otomatik biçimde KDV'ye tabi olduğu şeklinde genelleştirilemez.
5.5. Stopaj ve çifte vergilendirme anlaşmaları
Yurtdışında mukim şirketler veya gerçek kişilerle yapılan mahsuplarda, netleştirilen tutarın hangi gelir türünden doğduğu önemlidir.
Örneğin yurtdışı şirkete ödenmesi gereken 500.000 USD tutarındaki hizmet veya faiz borcunun bir temliknameyle kapatılması, mevcut stopaj yükümlülüğünü kendiliğinden ortadan kaldırmaz.
KVK 30, GVK 94 ve ilgili çifte vergilendirmeyi önleme anlaşmaları kapsamında değerlendirilebilecek gelirler arasında faiz, gayrimaddi hak bedeli, serbest meslek kazancı ve diğer belirli ödemeler bulunur.
Burada üç ayrı husus incelenmelidir:
1. Mahsubun vergi hukuku açısından bir ödeme veya hesaben ödeme oluşturup oluşturmadığı.
2. Gelirin Türkiye'de vergilendirilip vergilendirilmeyeceği.
3. Çifte vergilendirmeyi önleme anlaşmasının uygulanması için mukimlik belgesi ve diğer şartların sağlanıp sağlanmadığı.
Önemli: Nakit transferinin gerçekleşmemesi, stopaj veya KDV2 yükümlülüğünün bulunmadığı anlamına gelmez.
6. Olumlu/olumsuz yönler
Pozitif: likidite korunur; banka işlem maliyetleri azaltılabilir; karşılıklı tahsilat riski ve açık hesap sayısı düşer; grup nakit yönetimi hızlanır.
Negatif: kambiyo uyumsuzluğu ve açık ihracat hesabı; mükerrer damga vergisi; ispat yükü; kur farkı/KDV/stopaj hatası; ilişkili işlemde emsal fiyat sorunu; alacak üzerindeki rehin, haciz veya temlik yasağı; teminatların sona ermesi ya da devamının belirsizliği.
Risk | Öncelik | Önerilen kontrol |
İhracat hesabı kapanmaması | Kritik | Banka ön kabulü ve GB/fatura eşleştirme |
Üç taraflı hukuki geçersizlik | Kritik | Temlik/borç üstlenimi/ibra kurgusu |
Transfer fiyatlandırması | Yüksek | Emsal değer ve finansman analizi |
Stopaj veya KDV2 atlanması | Yüksek | Gelir türü ve hesaben ödeme analizi |
Damga vergisi hesaplanmaması | Yüksek | Belge bazında matrah ve oran |
Kur farkı hataları | Yüksek | İşlem tarihindeki kur ve önceki değerleme |

7. Muhasebe ve kontrol örneği
A şirketinin B şirketinden 12.000.000 TL alacağı, B'ye 8.000.000 TL borcu mevcutsa 8.000.000 TL mahsup sonrası 4.000.000 TL net alacak kalır. Alacak ve borç ilgili belgelerle aynı karşı tarafa aitse örnek mahsup kaydı: 320 Satıcılar 8.000.000 borç / 120 Alıcılar 8.000.000 alacak.
Dövizli işlemlerde kapanan yabancı para tutarı, mahsup tarihi kuru ve son değerleme kayıtlarının karşılaştırılması gerekir. Cari hesap kapatma ve finansal tablolarda net sunma koşulları birbirinden ayrıdır.
8. Gerekli belgeler
Cari hesap ekstreleri ve teyitleri; ana fatura ve sözleşmeler; borçların vadeleri; temlik/mahsup protokolü; yetkili organ kararları ve imza yetkileri; kur ve vergi çalışma kağıtları; ihracat GB, İBKB ve banka yazışmaları; dış kredi belgeleri; transfer fiyatlandırması emsal incelemesi; muhasebe fişleri ve kalan bakiye mutabakatı.
9. Netleştirme protokolü için madde planı
☐ Tarafların ticaret sicil ve temsil yetkileri doğrulandı
☐ Alacak ve borçların dayanak faturaları ve sözleşmeleri eşleştirildi
☐ Her tarafın hesap ekstresi ve karşılıklı mutabakatı alındı
☐ Vade, para birimi, kur ve mahsup tarihi tespit edildi
☐ Alacak üzerinde temlik yasağı, rehin veya haciz araştırıldı
☐ İhracat bedeli ve aracı banka kontrolü tamamlandı
☐ Yurtdışı kredi ve kambiyo yükümlülükleri incelendi
☐ İlişkili kişi ve transfer fiyatlandırması değerlendirmesi yapıldı
☐ KDV, KDV2, stopaj ve kurumlar vergisi sonuçları hesaplandı
☐ Damga vergisi ve noter harcı değerlendirildi
☐ Hukuki protokol ve şirket kararları hazırlandı
☐ Muhasebe fişleri ve kalan bakiye teyitleri düzenlendi
1. Taraflar ve tanımlar;
2. Mevcut alacak/borç çizelgesi ve teyit;
3. Devrin/üstlenmenin hukuki niteliği;
4. Devir bedeli ve ifa sırası;
5. Mahsup tarihi ve kur yöntemi;
6. Kalan bakiye;
7. Teminat ve defiler;
8. Vergi ve işlem masrafları;
9. Kambiyo/banka onayı koşulu;
10. İbra ve sorumluluk;
11. Beyan ve tekeffüller;
12. Uygulanacak hukuk ve yetkili merci.
Yorumlar