
YURT DIŞINDAN ELDE EDİLENKAZANÇ VE İRATLARDA VERGİ İSTİSNASI

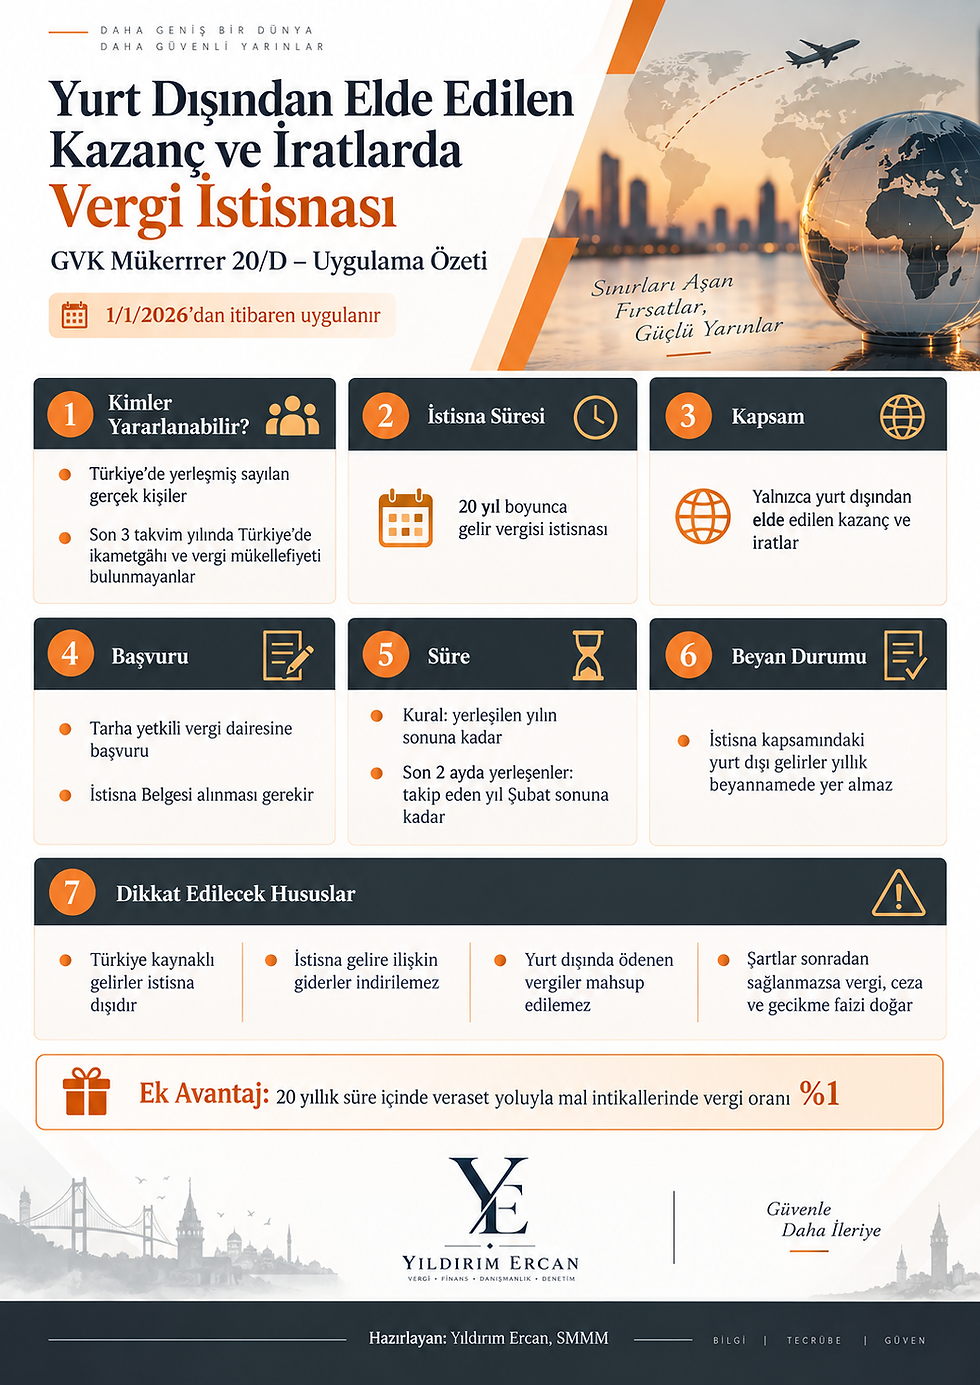
YURT DIŞINDAN ELDE EDİLENKAZANÇ VE İRATLARDA VERGİ İSTİSNASI
Gelir Vergisi Kanunu Mükerrer 20/D – Uygulama Özeti ve SMMM/YMM Kontrol Matrisi
1. Konunun Özü
Düzenleme, 1/1/2026 tarihinden itibaren Türkiye’de yerleşmiş sayılan gerçek kişilerin, Türkiye’de yerleşmiş sayılmalarından önceki son üç takvim yılında Türkiye’de ikametgâhlarının ve vergi mükellefiyetlerinin bulunmaması şartıyla, yurt dışından elde ettikleri kazanç ve iratları 20 yıl süreyle gelir vergisinden istisna etmektedir.
İstisna gerçek kişilere yöneliktir; kurumlar vergisi mükellefleri yararlanamaz. İstisnadan yararlanmak için tarha yetkili vergi dairesine süresinde başvuru yapılarak “Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi” alınması gerekir.
2. Temel Şartlar
· Kişinin gerçek kişi olması.
· 1/1/2026 tarihinden itibaren Türkiye’de yerleşmiş sayılması.
· Türkiye’de yerleşmiş sayılmadan önceki son üç takvim yılında Türkiye’de ikametgâhının bulunmaması.
· Aynı üç takvim yılında Türkiye’de vergi mükellefiyetinin bulunmaması; ancak rehberde gayrimenkul sermaye iradı, menkul sermaye iradı veya değer artışı kazancı nedeniyle mükellefiyetin tek başına engel olmadığı ayrıca açıklanmıştır.
· Başvurunun süresinde yapılması.
· Vergi dairesinden istisna belgesinin alınması.
· İstisnanın yalnızca yurt dışında elde edilen kazanç ve iratlar için uygulanması.
3. Türkiye’de Yerleşmiş Sayılma
Başvuru tarihi itibarıyla kişinin Türkiye’de yerleşmiş sayılması gerekir. Rehberde, ikametgâhı Türkiye’de bulunanların veya bir takvim yılı içinde Türkiye’de devamlı olarak altı aydan fazla oturanların Türkiye’de yerleşmiş sayılacağı; geçici ayrılmaların bu süreyi kesmeyeceği belirtilmiştir.
4. Başvuru Süresi ve Belge
· Kural olarak başvuru, Türkiye’de yerleşmiş sayılan takvim yılının sonuna kadar yapılır.
· Takvim yılının son iki ayında Türkiye’de yerleşmiş sayılanlar, takip eden takvim yılının ikinci ayının sonuna kadar başvurabilir.
· Süresinde başvurulmaması halinde istisna belgesi verilmez.
· Vergi dairesi; yerleşiklik durumunu, önceki üç takvim yılındaki ikametgâh ve mükellefiyet durumunu ve başvuru süresini kontrol eder.
5. İstisna Kapsamındaki Gelirlerin Vergilendirilmesi
İstisna kapsamındaki yurt dışı kazanç ve iratlar için yıllık gelir vergisi beyannamesi verilmez. Mükellef Türkiye’de elde ettiği başka gelirler nedeniyle beyanname verse dahi, istisna kapsamındaki yurt dışı gelirler bu beyannameye dahil edilmez.
Rehberde yurt dışından elde edilen kâr payı ve kira geliri istisna kapsamında örneklendirilmiştir. Buna karşılık Türkiye’de elde edilen kira geliri, kâr payı ve diğer kazanç/iratlar normal vergileme hükümlerine tabidir.
6. Gider, Maliyet ve Yurt Dışında Ödenen Vergiler
· İstisna kapsamındaki gelirlerle ilgili gider ve maliyetler, Türkiye’de vergiye tabi gelirlerin tespitinde dikkate alınmaz.
· İstisna kapsamındaki gelirler nedeniyle yurt dışında ödenen vergiler, Türkiye’de tarh edilen gelir vergisinden mahsup edilemez.
7. Şartların Sonradan Sağlanmadığının Tespiti
İstisna şartlarını taşımadığı halde istisnadan yararlandığı sonradan tespit edilen mükelleflerin istisna belgesi iptal edilir. Beyan edilmeyen kazançlara ilişkin eksik tahakkuk eden vergiler vergi ziyaı cezası ve gecikme faiziyle birlikte tahsil edilir.
8. Veraset Yoluyla İntikal
İstisnadan yararlananların, 20 yıllık istisna süresi içinde veraset yoluyla gerçekleşen mal intikallerinde vergi oranı %1 olarak uygulanır.
9. Uygulamada Kritik Ayrımlar
Konu | Rehberdeki Yaklaşım | Pratik Sonuç |
Önceki 3 yılda ticari kazanç mükellefiyeti | Engel | İstisna belgesi verilmez. |
Önceki 3 yılda ücret geliri | Engel olarak örneklendirilmiştir | İstisna belgesi verilmez. |
Önceden Türkiye’de kira/menkul sermaye iradı/değer artışı kazancı | Diğer şartlarla birlikte engel değildir | İstisna mümkün olabilir. |
Türkiye kaynaklı gelirler | İstisna dışında | Normal beyan ve vergileme kuralları devam eder. |
Yurt dışı kâr payı/kira | İstisna kapsamında örneklendirilmiştir | Beyannameye dahil edilmez. |
Geç başvuru | Şart ihlali | Belge verilmez. |
10. SMMM/YMM Uygulama ve Kontrol Matrisi
Kontrol Alanı | Kontrol Edilecek Unsur / Belge | Risk | Sonuç | SMMM/YMM Notu |
Gerçek kişi niteliği | Kimlik/pasaport, vergi kimlik bilgileri | Kurum veya farklı statü | İstisna uygulanamaz | Başvuru gerçek kişi adına olmalı. |
Yerleşiklik tarihi | Adres kayıtları, ikamet belgesi, giriş-çıkış kayıtları | Yerleşiklik tarihi yanlış belirlenirse üç yıllık dönem de yanlış hesaplanır | İstisna dönemi etkilenir | Türkiye’de yerleşmiş sayılma tarihi netleştirilmeli. |
Son 3 takvim yılı ikametgâh | Adres geçmişi, ikamet kayıtları | Türkiye’de ikametgâh bulunması | Belge reddi | Her bir takvim yılı ayrı incelenmeli. |
Son 3 takvim yılı mükellefiyet | Vergi dairesi kayıtları, beyannameler, yoklama, ticari faaliyet kayıtları | Ticari/ücret vb. mükellefiyet | Belge reddi | Kira/MSİ/değer artışı istisnası ayrıca ayrıştırılmalı. |
Önceki kira/MSİ/değer artışı | Beyanname ve gelir türü | Gelir türü yanlış sınıflandırılırsa gereksiz red riski | Diğer şartlarla istisna mümkün | Rehberde bunların tek başına engel olmadığı belirtiliyor. |
Başvuru süresi | Yerleşiklik tarihi ve vergi dairesi başvuru tarihi | Süre aşımı | Belge verilmez | Yılın son iki ayı için özel süre kontrol edilmeli. |
İstisna belgesi | Vergi dairesi yazısı / EK-1 belge | Belgesiz uygulama | Vergi riski | Belge dosyada saklanmalı. |
Gelirin kaynak ülkesi | Banka dekontu, kira kontratı, şirket dağıtım kararı, yatırım hesabı | Türkiye kaynaklı gelirin yurt dışı sayılması | Eksik vergi | Gelirin elde edildiği yer belgelenmeli. |
Gelir türü | Kâr payı, kira, faiz, değer artışı vb. | Yanlış sınıflandırma | Beyan hatası | Her gelir kalemi ayrı dosyalanmalı. |
Beyan kontrolü | Yıllık gelir vergisi beyannamesi | İstisna gelirin yanlışlıkla beyana alınması veya Türkiye gelirinin çıkarılması | Fazla/eksik vergi | Yurt dışı istisna gelirler beyannameden hariç tutulmalı. |
Gider ve maliyetler | Gelir-gider bağlantısı | İstisna gelire ait giderin Türkiye gelirinden düşülmesi | Matrah eksikliği | İstisna gelirle ilgili giderler ayrıştırılmalı. |
Yabancı vergi | Yurt dışı vergi makbuzları | Mahsup yapılması | Yanlış mahsup | İstisna gelir üzerindeki yabancı vergi mahsup edilmez. |
Sonradan tespit riski | Vergi incelemesi, geriye dönük mükellefiyet | Belgenin iptali | Vergi ziyaı + gecikme faizi | Başvuru öncesi geçmiş üç yıl derin taranmalı. |
Veraset | Miras intikali tarihi | %1 oranın yanlış uygulanması | Veraset vergisi farkı | 20 yıllık istisna süresi içinde olup olmadığı kontrol edilmeli. |
11. SMMM/YMM Dosyasında Bulunması Önerilen Asgari Belgeler
· Pasaport ve kimlik bilgileri.
· Türkiye’ye giriş-çıkış kayıtları ve ikametgâh/adres geçmişi.
· Son üç takvim yılına ilişkin Türkiye vergi dairesi mükellefiyet sorgusu.
· Varsa geçmiş dönem gelir vergisi beyannameleri ve gelir türünün niteliğini gösteren belgeler.
· Yurt dışı banka hesap dökümleri ve gelir kaynak belgeleri.
· Yurt dışı şirket kâr dağıtım kararları / temettü belgeleri.
· Yurt dışı kira sözleşmeleri ve tahsilat belgeleri.
· Vergi dairesine yapılan başvuru dilekçesi ve istisna belgesi.
· Türkiye kaynaklı gelirlerin ayrı izlendiğini gösteren çalışma kağıtları.
· İstisna kapsamındaki giderlerin Türkiye’de vergiye tabi gelirlerden ayrıştırıldığını gösteren hesaplama.
12. Sonuç
GVK mükerrer 20/D, Türkiye’ye yerleşen belirli gerçek kişiler bakımından yurt dışı gelirleri için çok uzun süreli ve kapsamlı bir gelir vergisi istisnası sağlamaktadır. Buna karşılık sistemin en kritik noktaları; yerleşiklik tarihinin doğru tespiti, önceki üç takvim yılındaki ikametgâh ve mükellefiyet durumunun eksiksiz incelenmesi, süresinde başvuru ve gelir kaynağının yurt dışı olduğunun belgelendirilmesidir. Uygulamada istisna belgesi alınmadan önce yapılacak detaylı bir vergi geçmişi incelemesi, sonradan belge iptali ve cezalı tarhiyat riskini azaltmak açısından önemlidir.
Hazırlayan: Yıldırım Ercan, SMMM
Yorumlar