
Türkiye'de Yerleşmiş Sayılma Tespiti Nasıl Yapılır?

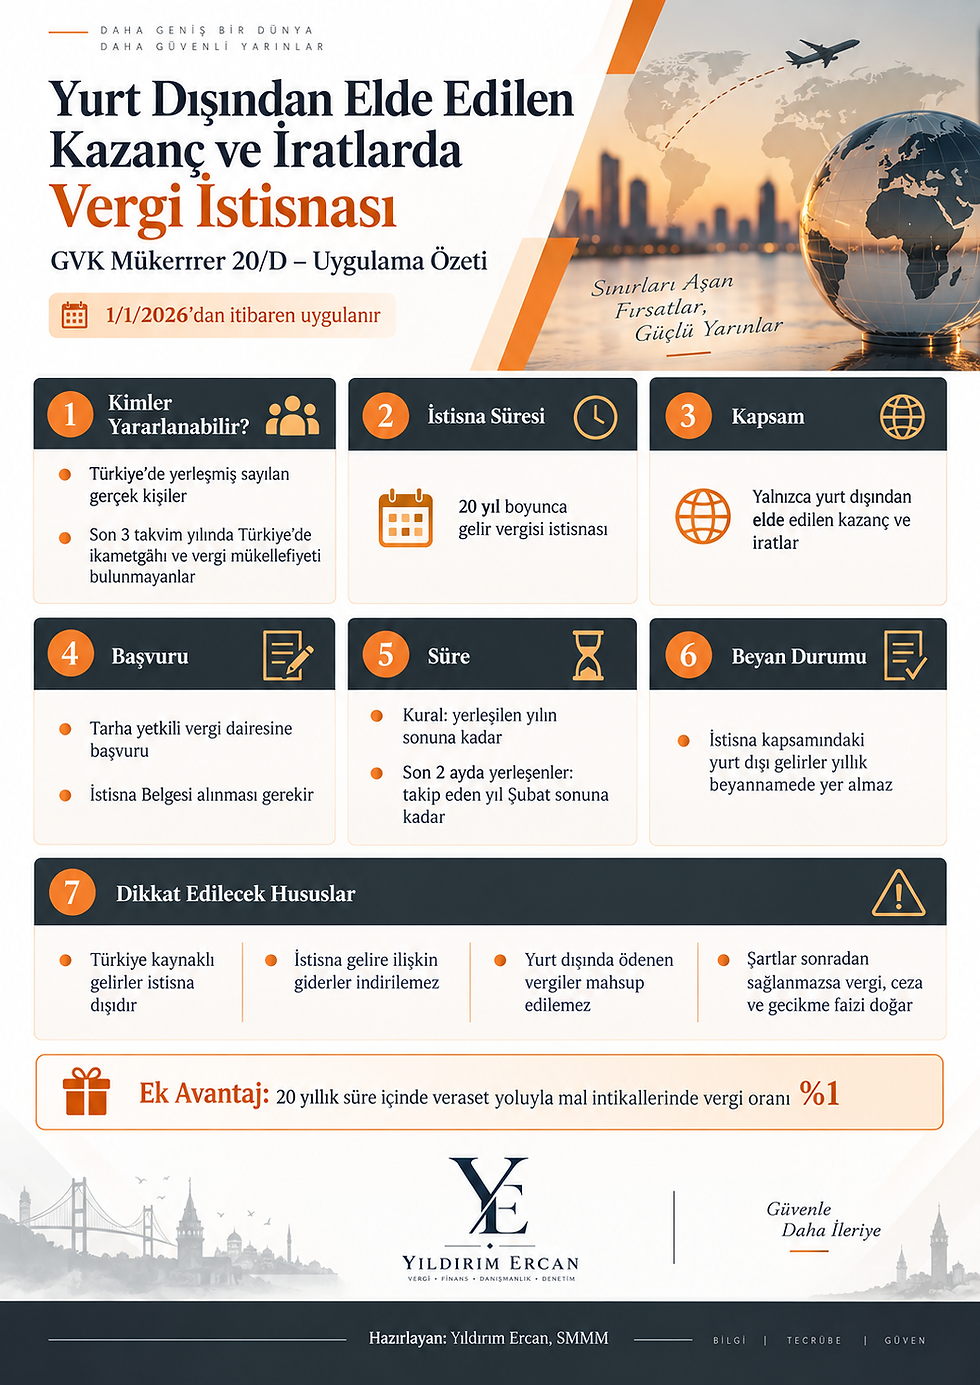
Gelir Vergisi Kanunu’nun Mükerrer 20/D maddesi, uygulamada en çok “hizmet yurt dışına mı verildi?” sorusuyla gündeme gelir. Bu sorunun cevabı da çoğu zaman tek bir noktaya bağlanır: Hizmet verilen kişi veya kurum Türkiye’de yerleşmiş sayılıyor mu, sayılmıyor mu?
Bu tespit doğru yapılmazsa istisna şartları yanlış değerlendirilir. Fatura yurt dışına kesilmiş olabilir, ödeme dövizle alınmış olabilir, sözleşmede yabancı adres yazıyor olabilir. Bunların her biri önemlidir, ama tek başına yeterli değildir. Vergi uygulamasında esas mesele, işlemin ekonomik ve hukuki olarak kime, nerede ve hangi statüde sunulduğudur.
Bu yazı, Gelir Vergisi Kanunu Mükerrer 20/D kapsamında Türkiye'de yerleşmiş sayılma tespiti yapılırken bakılması gereken temel ölçütleri, belge düzenini ve sık yapılan hataları sade bir dille ele alır.
Mükerrer 20/D neden yerleşiklik tespitine bu kadar bağlıdır?
Mükerrer 20/D kapsamındaki istisna, genel olarak Türkiye’den yurt dışına sunulan belirli hizmet gelirlerinin vergisel durumunu düzenleyen bir hükümdür. Bu tür hükümler, hizmetin sadece teknik olarak nereden verildiğine değil, aynı zamanda hizmetten kimin ve nerede yararlandığına bakar.
Bu nedenle uygulamada üç soru öne çıkar:
Hizmet verilen kişi veya kurum Türkiye’de yerleşmiş sayılıyor mu?
Hizmetten yararlanma Türkiye’de mi, yurt dışında mı gerçekleşiyor?
Hizmet bedeli, sözleşme, fatura ve ödeme belgeleri bu durumu destekliyor mu?
Yerleşiklik tespiti, özellikle gerçek kişiler bakımından daha hassastır. Çünkü bir kişinin vatandaşlığı, pasaportu, banka hesabı veya konuştuğu dil tek başına vergi mukimliğini göstermez. Türk vatandaşı olup yurt dışında yerleşik yaşayan kişiler bulunabileceği gibi, yabancı uyruklu olup Türkiye’de vergi bakımından yerleşmiş sayılan kişiler de olabilir.
Kurumlar açısından ise kanuni merkez, iş merkezi, şube, temsilcilik ve hizmetten fiilen yararlanan birim gibi başlıklar önem kazanır.
Türkiye’de yerleşmiş sayılmanın temel ölçütleri
Gelir Vergisi Kanunu’na göre tam mükellefiyet bakımından “Türkiye’de yerleşmiş olma” kavramı esas alınır. Bu kavramın iki ana ayağı vardır.
İkametgâhın Türkiye’de bulunması
Bir kişinin ikametgâhı Türkiye’de ise, vergi hukuku bakımından Türkiye’de yerleşmiş sayılması gündeme gelir. İkametgâh, sadece nüfus kayıtlarındaki adres değildir. Kişinin hayat merkezinin nerede olduğu da dikkate alınır.
Şu unsurlar birlikte değerlendirilir:
Ailenin yaşadığı yer
Sürekli kullanılan konutun bulunduğu ülke
Çalışma ve gelir elde etme düzeni
Sosyal ve ekonomik bağların yoğunluğu
Resmî adres kayıtları
Oturma izni, çalışma izni ve benzeri belgeler
Örneğin bir kişi yılın büyük kısmını Almanya’da geçiriyor, ailesi orada yaşıyor, çalışma düzeni ve sosyal hayatı orada kurulmuşsa, sadece Türkiye’de banka hesabı bulunması onu otomatik olarak Türkiye’de yerleşik yapmaz. Buna karşılık, yabancı uyruklu bir kişi Türkiye’de kalıcı konut edinmiş, burada çalışıyor ve aile düzeni Türkiye’de kurulmuşsa, vatandaşlığı yabancı olsa bile Türkiye’de yerleşmiş sayılabilir.
Türkiye’de bir takvim yılında altı aydan fazla kalma
Gelir Vergisi Kanunu’nda yer alan diğer ölçüt, kişinin bir takvim yılı içinde Türkiye’de devamlı olarak altı aydan fazla oturmasıdır. Bu durumda kişi, kural olarak Türkiye’de yerleşmiş sayılır.
Burada “takvim yılı” ifadesi önemlidir. Değerlendirme 01.01 ile 31.12 arasındaki dönem esas alınarak yapılır. Altı aylık sürenin hesabında geçici ayrılıklar çoğu zaman süreyi kesmez. Yani kişinin kısa sürelerle yurt dışına çıkıp tekrar Türkiye’ye dönmesi, fiili yerleşme durumunu tek başına ortadan kaldırmayabilir.
Bu nedenle yalnızca giriş çıkış kayıtlarına bakmak yeterli olmaz. Kalışın amacı, düzeni ve devamlılığı da dikkate alınır.
Altı ayı aşan kalış her zaman yerleşiklik anlamına gelmez
Gelir Vergisi Kanunu, bazı kişilerin Türkiye’de altı aydan fazla kalsa bile yerleşmiş sayılmayacağını kabul eder. Bu istisnalar, Türkiye’de bulunmanın geçici ve belirli bir amaca bağlı olduğu durumlarla ilgilidir.
Genel olarak şu kişiler bakımından özel değerlendirme yapılır:
Belli ve geçici görev veya iş için Türkiye’ye gelenler
Bilimsel araştırma ya da eğitim amacıyla bulunanlar
Tedavi amacıyla Türkiye’de kalanlar
Seyahat veya dinlenme amacıyla bulunanlar
Zorunlu nedenlerle Türkiye’de kalanlar
Bu gruplarda süre tek başına belirleyici değildir. Kişinin Türkiye’de kalma nedeni ve bu kalışın geçici olup olmadığı ayrıca incelenir.
Örneğin yabancı bir akademisyen, belirli süreli bir araştırma programı için Türkiye’de yedi ay kalmış olabilir. Bu kişi bakımından sadece süreye bakarak yerleşiklik sonucu çıkarmak doğru olmayabilir. Buna karşılık, Türkiye’de serbest meslek faaliyeti yürüten, konut kiralayan ve düzenli gelir elde eden bir kişinin kalışı geçici görünmeyebilir.
Mükerrer 20/D uygulamasında gerçek kişiler nasıl değerlendirilir?
Mükerrer 20/D bakımından gerçek kişi müşterilerde en kritik hata, kişinin vatandaşlığına veya pasaportuna bakarak karar vermektir. Vergi hukukunda esas soru şudur: Bu kişi gelir vergisi bakımından Türkiye’de yerleşmiş sayılıyor mu?
Aşağıdaki örnekler ayrımı netleştirir.
Yurt dışında yaşayan Türk vatandaşı
Bir Türk vatandaşı uzun süredir Birleşik Krallık’ta yaşıyor, çalışma düzeni orada, ailesi orada ve Türkiye’de yıl içinde kısa süreli bulunuyorsa, bu kişinin vergi bakımından Türkiye’de yerleşmiş olmadığı değerlendirilebilir.
Bu durumda sunulan hizmetin diğer şartları da sağlanıyorsa, hizmet verilen kişinin Türk vatandaşı olması tek başına Mükerrer 20/D uygulamasını engellemez.
Türkiye’de uzun süre kalan yabancı uyruklu kişi
Yabancı uyruklu bir kişi Türkiye’de yıl içinde altı aydan fazla kalıyor, burada konut kullanıyor ve hayat düzenini Türkiye’de kuruyorsa, Türkiye’de yerleşmiş sayılması gündeme gelebilir.
Bu kişiye verilen hizmetin yurt dışı hizmet gibi kabul edilmesi riskli olabilir. Sözleşmede yabancı adres bulunması veya ödemenin yabancı banka hesabından gelmesi sonucu kendiliğinden değiştirmez.
Dijital göçebe veya uzaktan çalışan kişi
Son yıllarda dijital göçebeler, uzaktan çalışanlar ve sık ülke değiştiren kişiler nedeniyle yerleşiklik tespiti daha karmaşık hâle geldi. Bir kişinin belirli bir ülkede şirketinin veya müşterilerinin bulunması, onun mutlaka o ülkede yerleşik olduğu anlamına gelmez.
Bu tür durumlarda şu belgeler önem kazanır:
Yabancı ülke vergi mukimlik belgesi
Oturma veya çalışma izni
Yurt dışı adres kayıtları
Türkiye’ye giriş çıkış kayıtları
Sözleşmedeki hizmetten yararlanma yeri
Ödemenin geldiği hesap ve ödeme açıklamaları
Belge sayısından çok, belgelerin aynı sonuca işaret etmesi önemlidir.

Kurumlarda Türkiye’de yerleşiklik nasıl anlaşılır?
Hizmet verilen taraf bir şirket, dernek, vakıf veya başka bir tüzel kişi olabilir. Bu durumda gerçek kişilerdeki ikametgâh ve altı ay ölçütü yerine kurumun merkez yapısına bakılır.
Kurumlar bakımından genel değerlendirmede iki kavram öne çıkar:
Ölçüt | Anlamı | Uygulamadaki önemi |
Kanuni merkez | Kuruluş belgelerinde yer alan resmî merkez | Şirketin hangi ülke hukukuna göre kurulduğunu gösterir |
İş merkezi | İşlerin fiilen yönetildiği yer | Kararların nerede alındığını ve faaliyetin nereden yönetildiğini gösterir |
Bir şirket yabancı ülkede kurulmuş olabilir. Fakat işlerin fiilen Türkiye’den yönetilmesi, yöneticilerin Türkiye’de bulunması veya hizmetten Türkiye’deki bir birimin yararlanması hâlinde değerlendirme değişebilir.
Özellikle yabancı şirketlerin Türkiye’de şube, irtibat bürosu, temsilci veya proje ekibi bulunduğu durumlarda dikkatli olunmalıdır. Fatura yabancı merkeze kesilse bile hizmetten Türkiye’deki şube yararlanıyorsa, Mükerrer 20/D açısından sorun doğabilir.
Hizmetten yararlanma yeri ayrı incelenmelidir
Yerleşiklik tespiti önemli olsa da tek başına yeterli değildir. Mükerrer 20/D uygulamasında hizmetten nerede yararlanıldığı da ayrıca değerlendirilir.
Basit bir örnek düşünelim. Türkiye’deki bir yazılımcı, Almanya’da mukim bir şirkete yazılım bakım hizmeti veriyor. Yazılım yalnızca Almanya’daki operasyonlarda kullanılıyor. Sözleşme, fatura ve ödeme belgeleri de bunu destekliyor. Bu durumda hizmetten yurt dışında yararlanıldığı söylenebilir.
Başka bir örnekte, aynı yazılımcı yabancı merkezli bir şirkete hizmet veriyor, fakat geliştirilen sistem Türkiye’deki mağazalarda veya Türkiye operasyonunda kullanılıyor. Bu durumda müşteri yabancı şirket olsa bile hizmetten yararlanma yeri Türkiye olabilir.
Bu ayrım, uygulamadaki en kritik alanlardan biridir. Çünkü vergi idaresi yalnızca faturanın kime kesildiğine değil, işlemin bütününe bakar.
Yerleşiklik tespiti için hangi belgeler saklanmalıdır?
Mükerrer 20/D kapsamındaki değerlendirmede belgeler, sonradan yapılabilecek bir incelemede mükellefin elindeki en güçlü dayanak olur. Belgeler düzenli, birbiriyle tutarlı ve hizmetin gerçek niteliğini gösterecek şekilde saklanmalıdır.
Gerçek kişiler için kullanılabilecek belgeler şunlardır:
Yabancı ülke vergi mukimlik belgesi
Yurt dışı oturma veya çalışma izni
Adres kaydı veya ikamet belgesi
Türkiye’ye giriş çıkış kayıtları
Sözleşme ve hizmet açıklamaları
Hizmetten yurt dışında yararlanıldığını gösteren yazışmalar
Kurumlar için şu belgeler önemlidir:
Yabancı şirket kuruluş belgesi
Vergi numarası veya mukimlik belgesi
Ticaret sicili kayıtları
Kanuni merkez ve iş merkezini gösteren belgeler
Sözleşmede hizmetin kullanılacağı ülke veya birim
Fatura, ödeme ve banka kayıtları
Kişisel veri içeren belgeler toplanırken ölçülü davranılmalıdır. Gereksiz kişisel veri saklamak yerine, yerleşiklik ve hizmetten yararlanma bakımından anlamlı belgeler alınmalıdır.
Sık yapılan hatalar
Mükerrer 20/D uygulamasında hatalar genellikle işlemin yalnızca bir bölümüne bakmaktan kaynaklanır.
Yabancı para ödemeyi yeterli görmek
Ödemenin dövizle yapılması veya yurt dışı banka hesabından gelmesi tek başına yerleşiklik tespitini çözmez. Ödeme yöntemi destekleyici bir unsurdur, belirleyici tek ölçüt değildir.
Sözleşmedeki adresi kesin kanıt saymak
Sözleşmede yabancı adres yazması önemlidir, fakat fiili durumla uyumlu olmalıdır. Kişi veya kurum gerçekte Türkiye’de yerleşikse, sözleşmedeki adres tek başına sonucu değiştirmez.
Türk vatandaşlığını engel sanmak
Türk vatandaşı olmak, kişinin mutlaka Türkiye’de yerleşik olduğu anlamına gelmez. Yurt dışında yaşayan ve vergi mukimi başka ülke olan Türk vatandaşları bakımından ayrıca değerlendirme yapılmalıdır.
Yabancı şirketi her durumda yurt dışı müşteri kabul etmek
Yabancı ülkede kurulu şirketlerin Türkiye’de operasyonu, şubesi veya hizmetten yararlanan birimi bulunabilir. Bu nedenle yabancı şirketle çalışırken hizmetin hangi birim için üretildiği açıkça belgelenmelidir.
Uygulamada güvenli değerlendirme nasıl yapılır?
Sağlıklı bir değerlendirme için her işlemde aynı sıra izlenmelidir.
Hizmet verilen kişinin veya kurumun kimliği belirlenir.
Gerçek kişi ise ikametgâh, kalış süresi ve geçici bulunma nedenleri incelenir.
Kurum ise kanuni merkez, iş merkezi ve Türkiye bağlantısı araştırılır.
Hizmetin nerede kullanılacağı sözleşmede açıkça yazılır.
Fatura, ödeme ve yazışmalar aynı tabloyu desteklemelidir.
Gerekirse vergi mukimlik belgesi veya eşdeğer belge alınır.
Tüm belgeler dönem bazında saklanır.
Bu yaklaşım, hem istisnanın doğru uygulanmasına hem de olası incelemelerde tutarlı açıklama yapılmasına yardımcı olur.
Çifte vergilendirmeyi önleme anlaşmaları ne zaman gündeme gelir?
Bazı durumlarda kişi iki ülke tarafından da mukim sayılabilir. Böyle bir durumda Türkiye’nin ilgili ülke ile yaptığı çifte vergilendirmeyi önleme anlaşması varsa, anlaşmadaki bağlama kuralları önem kazanabilir.
Bu kurallar genellikle kişinin daimi evi, hayati menfaatlerinin merkezi, kalış süresi ve vatandaşlığı gibi ölçütlere bakar. Kurumlarda ise etkin yönetim yeri veya anlaşmada yer alan özel hükümler dikkate alınabilir.
Yine de anlaşma hükümleri, Mükerrer 20/D şartlarının yerine otomatik olarak geçmez. İç hukuk, anlaşma hükümleri ve somut olay birlikte okunmalıdır.
Doğru tespit belgeyle desteklenen fiili durumdan çıkar
Mükerrer 20/D uygulamasında Türkiye’de yerleşmiş sayılma tespiti, tek bir belgeye veya şekli bilgiye indirgenemez. Vatandaşlık, adres, ödeme para birimi, pasaport, sözleşme ve fatura ayrı ayrı değil, birlikte değerlendirilir.
En güvenli yaklaşım şudur: Hizmet verilen tarafın yerleşiklik durumu açıkça belirlenmeli, hizmetten yararlanma yeri sözleşmede net yazılmalı ve tüm belgeler aynı sonucu desteklemelidir.
Böyle yapıldığında istisna uygulaması yalnızca kâğıt üzerinde değil, fiili ve hukuki gerçekliğe uygun şekilde kurulmuş olur. Vergi uygulamasında asıl koruma da buradan gelir.

Yorumlar