
SAT - GERİ KİRALA(SALE & LEASEBACK)Mevzuat, Uygulama Kapsamı, Vergisel Sonuçlar, Avantajlar ve Riskler

1. İşlemin Yapısı
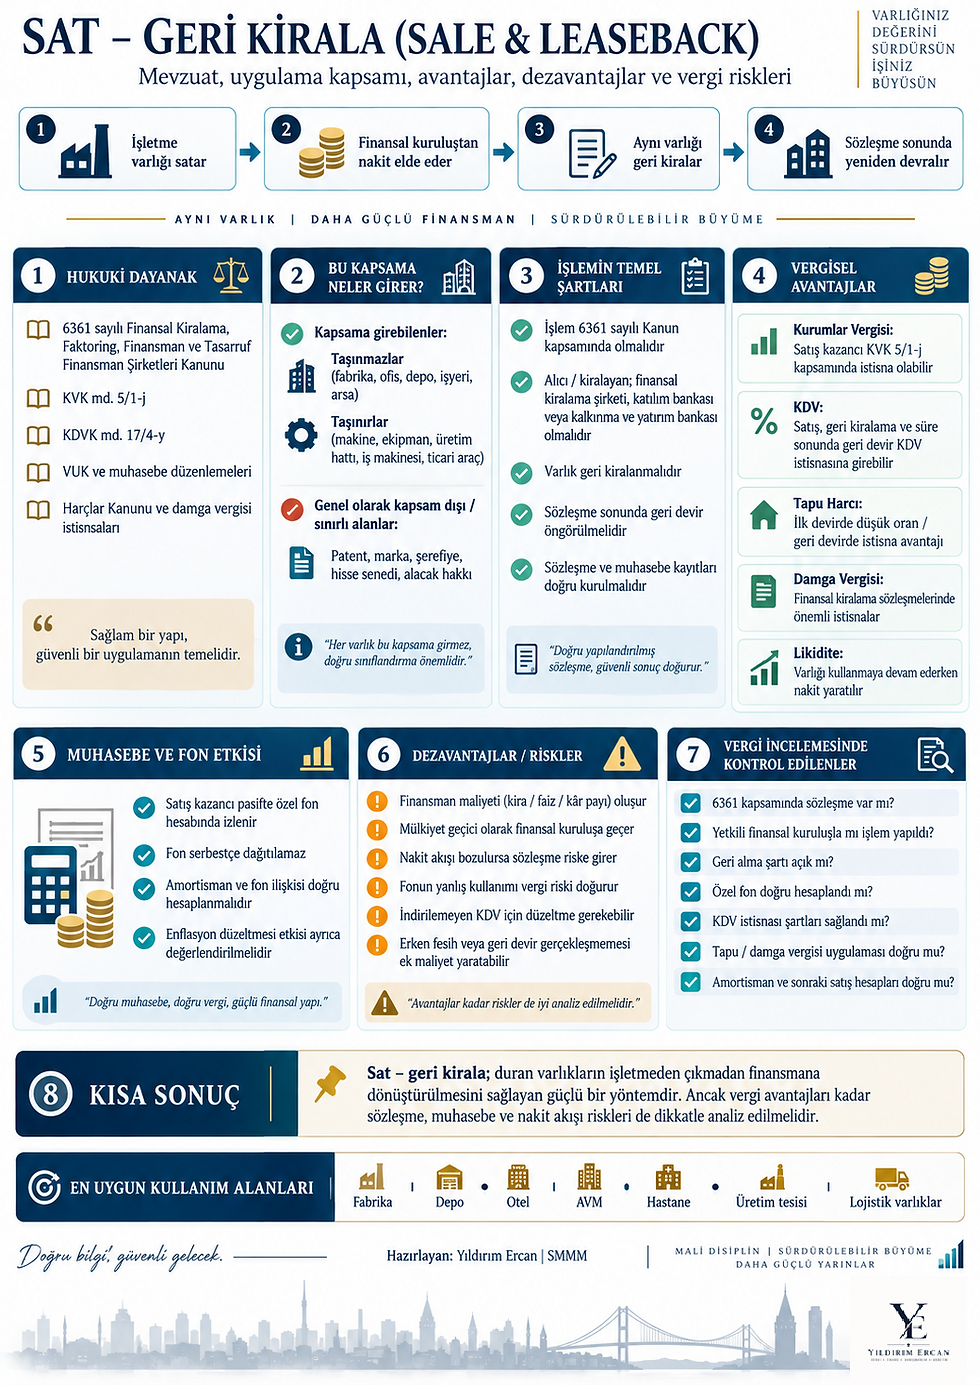
Sat-geri kirala işleminde ekonomik amaç, işletme faaliyetinde kullanılan varlığı elden çıkarmadan bu varlıkta bağlı bulunan sermayeyi nakde çevirmektir.
Genel akış: (1) işletme varlığı finansal kiralama şirketi/katılım bankası/kalkınma ve yatırım bankasına satar, (2) satış bedelini nakit olarak elde eder, (3) aynı varlığı finansal kiralama sözleşmesiyle kullanmaya devam eder, (4) sözleşme sonunda varlık tekrar kiracıya devredilir.
6361 sayılı Kanun çerçevesinde finansal kiralama konusu malın kiracıdan satın alınarak yine kiracıya kiralanması mümkündür.
2. Temel Mevzuat Dayanakları
6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu
5520 sayılı Kurumlar Vergisi Kanunu md. 5/1-j
3065 sayılı Katma Değer Vergisi Kanunu md. 17/4-y
213 sayılı Vergi Usul Kanunu mükerrer md. 290 ve ilgili değerleme/muhasebe hükümleri
492 sayılı Harçlar Kanunu ve (4) sayılı tarife
Damga Vergisi Kanunu ile 6361 sayılı Kanunun sözleşme ve işlem istisnalarına ilişkin hükümleri
KDV Genel Uygulama Tebliği ve Kurumlar Vergisi Genel Tebliği ilgili açıklamaları
3. Hangi Varlıklar Kapsama Girebilir?
Finansal kiralamaya konu olabilen taşınır ve taşınmaz mallar, şartların sağlanması halinde sat-geri kirala yapısına konu edilebilir. Vergi istisnalarının uygulanması için ayrıca KVK ve KDVK şartları kontrol edilmelidir.
Varlık | Değerlendirme |
Fabrika / üretim tesisi | Genel olarak uygun |
Ofis / işyeri / depo | Genel olarak uygun |
Arsa / arazi | Sözleşme ve vergi şartları ayrıca incelenmeli |
Makine / ekipman | Genel olarak uygun |
Üretim hattı / iş makinesi | Genel olarak uygun |
Ticari araç | Genel olarak uygun |
Patent / marka / şerefiye | Genel olarak finansal kiralama konusu değildir |
Alacak hakkı / hisse | Tipik sat-geri kirala kapsamı dışındadır |
4. İşlemin Temel Şartları
· İşlemin 6361 sayılı Kanun kapsamında finansal kiralama niteliğinde kurulması gerekir.
· Kiralayan tarafın vergi istisnalarının öngördüğü finansal kuruluşlardan biri olması gerekir.
· Satılan varlığın aynı işletmeye geri kiralanması ve sözleşme sonunda geri devrin öngörülmesi gerekir.
· Sözleşme, fatura, tapu/tescil, muhasebe ve vergi kayıtlarının birbiriyle uyumlu olması gerekir.
· İşlemin şeklen değil ekonomik ve hukuki bütünlüğüyle sat-kirala-geri al niteliğini taşıması gerekir.
5. Kurumlar Vergisi Boyutu - KVK 5/1-j
· Kanunda öngörülen şartlarla gerçekleştirilen sat-geri kirala işleminde satıştan doğan kazanç kurumlar vergisi istisnasına konu olabilir.
· İstisna edilen kazanç bilançonun pasifinde özel bir fon hesabında izlenir. Bu fon serbestçe dağıtılabilir bir kâr unsuru gibi değerlendirilmemelidir.
· Fon, ilgili iktisadi kıymetin amortisman uygulamasıyla bağlantılı olarak kullanılır. Bu nedenle işlem öncesi ve sonrası net defter değeri ile amortisman planı birlikte modellenmelidir.
· Fonun işletmeden çekilmesi, amacı dışında kullanılması veya işlemin şartlarının bozulması halinde vergisel sonuç doğabilir.
6. KDV Boyutu - KDVK 17/4-y
· Şartların sağlanması halinde kiracının varlığı finansal kuruluşa satışı, varlığın kiracıya geri kiralanması ve sözleşme sonunda kiracıya geri devri KDV istisnası kapsamına girebilir.
· Devir tarihine kadar indirim yoluyla giderilmiş KDV için genel olarak düzeltme yapılmaz; ancak ilgili kıymete ait ve indirim yoluyla giderilememiş KDV yönünden ilave edilecek KDV / giderleştirme boyutu ayrıca kontrol edilmelidir.
· KDV avantajı özellikle yüksek değerli taşınmaz ve makine işlemlerinde önemli bir finansman etkisi yaratabilir.
7. Tapu Harcı, Damga Vergisi ve Harçlar
· Taşınmazın kiralayana ilk devrinde Harçlar Kanununda sat-geri kirala işlemleri için öngörülen özel oran uygulanır; geri devirde ise 6361 sayılı Kanun kapsamındaki istisna şartları önem taşır.
· Finansal kiralama sözleşmeleri ve ilgili teminat/işlem belgeleri bakımından 6361 sayılı Kanunun damga vergisi ve harç istisnaları ayrıca dikkate alınmalıdır.
· Sözleşmenin tamamlanmaması veya geri devrin gerçekleşmemesi halinde başlangıçta yararlanılan harç avantajlarının geri alınması gündeme gelebilir.
8. Muhasebe ve VUK Boyutu
· Finansal kiralama işlemlerinde VUK mükerrer md. 290 kapsamında değerleme ve ayrıştırma yapılmalıdır.
· Satış bedeli, net defter değeri, satış kazancı ve özel fon hesabı ayrı izlenmelidir.
· Finansal kiralama borcu ve finansman maliyeti vade yapısına göre ayrıştırılmalı; ilgili kıymetin amortismanı ile özel fonun itfa ilişkisi doğru kurulmalıdır.
· 2024 ve sonrasında enflasyon düzeltmesi hükümleri kapsamında özel fon hesabının etkisi ayrıca değerlendirilmelidir.
9. Avantajları
· İşletmenin duran varlıklarında bağlı sermayeyi nakde dönüştürür.
· Varlığın kullanımını ve işletme faaliyetini kesintiye uğratmadan finansman sağlar.
· Banka kredisine ve ipotekli finansmana alternatif oluşturur.
· Şartların sağlanması halinde kurumlar vergisi, KDV, tapu harcı ve damga vergisi avantajları sağlayabilir.
· Özellikle fabrika, depo, otel, AVM, hastane, lojistik tesis ve yüksek değerli üretim ekipmanına sahip işletmelerde güçlü bir likidite aracı olabilir.
10. Dezavantajları ve Riskleri
· Varlığın hukuki mülkiyeti sözleşme süresince finansal kuruluşa geçer.
· Finansman maliyeti; kira, faiz/kâr payı ve diğer masraflar nedeniyle yüksek olabilir.
· Erken fesih veya sözleşmenin tamamlanmaması, vergi/harç avantajlarının kaybına ve gecikme faizi gibi maliyetlere yol açabilir.
· Özel fon serbestçe kullanılamaz; hatalı kullanım ciddi vergi riski yaratır.
· İşletmenin nakit akışının zayıflaması halinde kira ödemelerinin sürdürülememesi kritik varlıklar açısından operasyonel risk oluşturabilir.
· Varlığın emsal/piyasa değerinin gerçekçi belirlenmemesi halinde VUK, transfer fiyatlandırması ve değerleme riskleri doğabilir.
11. Vergi İncelemesi Açısından Kontrol Listesi
Kontrol Alanı | Risk Seviyesi |
6361 kapsamında geçerli finansal kiralama sözleşmesi var mı? | Çok yüksek |
Kiralayan yetkili finansal kuruluş mu? | Çok yüksek |
Geri alım/devir şartı açık ve uygulanabilir mi? | Çok yüksek |
Satış kazancı ve özel fon doğru hesaplandı mı? | Çok yüksek |
KDV istisnası ve geçmiş yüklenilen KDV analizi doğru mu? | Çok yüksek |
Tapu harcı / damga vergisi uygulaması doğru mu? | Yüksek |
Amortisman ve fon ilişkisi doğru kuruldu mu? | Çok yüksek |
Enflasyon düzeltmesi doğru uygulandı mı? | Yüksek |
Sonraki üçüncü kişi satışı varsa kazanç hesabı doğru mu? | Yüksek |
Sözleşme feshi / erken kapama sonuçları izlendi mi? | Çok yüksek |
12. Banka Kredisi ile Sat-Geri Kirala Karşılaştırması
Konu | Banka Kredisi | Sat-Geri Kirala |
Varlık mülkiyeti | Şirkette kalır | Geçici olarak kiralayana geçer |
Finansman biçimi | Kredi | Varlık satışı + finansal kiralama |
Teminat yapısı | Çoğunlukla ipotek/teminat | Varlığın mülkiyet devri yapının temelidir |
Kurumlar vergisi satış istisnası | Yok | Şartlarla var |
KDV avantajı | Genel kredi işleminde yok | Şartlarla var |
Tapu/damga vergisi | İpotek ve sözleşmeye göre | Özel istisna/oranlar bulunabilir |
Nakit girişi | Kredi anaparası | Satış bedeli |
Faaliyette kullanım | Devam | Devam |
Erken çıkış | Kredi sözleşmesine göre | Daha karmaşık ve maliyetli olabilir |
13. Örnek Uygulama
Varsayım: Fabrika maliyet bedeli 60.000.000 TL, birikmiş amortisman 20.000.000 TL, net defter değeri 40.000.000 TL, finansal kuruluşa satış bedeli 150.000.000 TL.
Satış kazancı: 150.000.000 - 40.000.000 = 110.000.000 TL
Değerlendirme: KVK 5/1-j şartları sağlanırsa 110.000.000 TL satış kazancı istisnaya konu olabilir. Şirket 150.000.000 TL nakit yaratırken varlığı kullanmaya devam eder. Ancak özel fon, amortisman, finansman maliyeti ve sözleşme şartları birlikte izlenmelidir.
14. Karar Verirken Kullanılacak Finansal Çerçeve
Olumlu Etkiler | Maliyet / Risk Unsurları |
Elde edilen net nakit | Leasing faiz / kâr payı maliyeti |
Kurumlar vergisi avantajı | Özel fon ve amortisman etkisi |
KDV avantajı | Mülkiyet riski |
Tapu harcı / damga vergisi avantajı | Erken çıkış / fesih maliyeti |
Likidite ve işletme sermayesi etkisi | Nakit akışı ve kira ödeme riski |
15. Sonuç
Sat-geri kirala, yalnızca “vergisiz varlık satışı” olarak değerlendirilmemelidir. Esas itibarıyla işletmenin duran varlığında bağlı bulunan sermayeyi uzun vadeli finansmana dönüştüren bir yapıdır. Vergisel teşvikler bu finansman yöntemini desteklemektedir. İşlemin avantajlı olup olmadığı; varlığın piyasa değeri, net defter değeri, finansman maliyeti, KDV pozisyonu, özel fon etkisi ve şirketin gelecekteki nakit akışı birlikte modellenerek belirlenmelidir.
Not: Bu çalışma genel bilgilendirme amacıyla hazırlanmıştır. Somut işlemin sözleşme, varlık türü, finansal kuruluş, KDV yüklenimleri ve şirketin özel durumuna göre ayrıca değerlendirilmesi gerekir; işlem tarihindeki güncel mevzuat ve idari görüşler kontrol edilmelidir.
Yorumlar